Wenn eine Krankheit den bisherigen Beruf dauerhaft oder für längere Zeit unmöglich macht, entscheidet nicht allein die Diagnose über die Berufsunfähigkeitsrente. Maßgeblich ist, welche Tätigkeiten im konkreten Beruf noch ausgeübt werden können, was der Versicherungsvertrag verlangt und ob die Einschränkungen medizinisch nachvollziehbar belegt sind. Eine gute BU-Hilfe setzt deshalb bei der vollständigen Leistungsprüfung an und nicht erst bei der Ablehnung.
Diese Punkte entscheiden über den Anspruch auf Berufsunfähigkeitsleistungen
- Vertrag prüfen: Entscheidend sind die Bedingungen, der zuletzt ausgeübte Beruf und die vereinbarte Berufsunfähigkeitsquote.
- Beruf konkret beschreiben: Aufgaben, Arbeitsabläufe, Zeitanteile und besondere Belastungen müssen nachvollziehbar dargestellt werden.
- Medizinisch belegen: Nicht die Diagnose allein zählt, sondern ihre konkreten Auswirkungen auf die berufliche Leistungsfähigkeit.
- Formulare sorgfältig beantworten: Unvollständige oder widersprüchliche Angaben können die Leistungsprüfung erheblich erschweren.
- Ablehnung nicht vorschnell akzeptieren: Eine Entscheidung des Versicherers kann rechtlich und medizinisch angreifbar sein.
Was die Berufsunfähigkeitsversicherung tatsächlich prüft
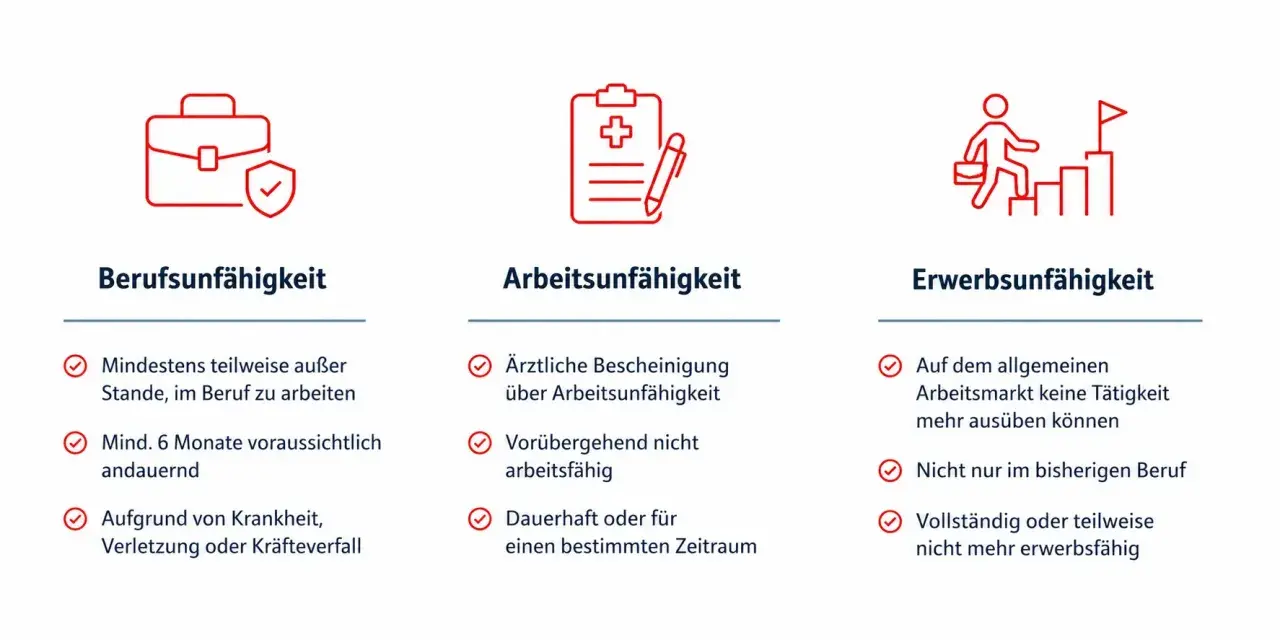
Bei einer privaten Berufsunfähigkeitsversicherung geht es normalerweise nicht darum, ob jemand überhaupt noch irgendeine Arbeit verrichten kann. Geprüft wird vielmehr, ob die versicherte Person ihren zuletzt ausgeübten Beruf in seiner konkreten Ausgestaltung noch ausüben kann. Das unterscheidet die private Absicherung deutlich von der gesetzlichen Erwerbsminderungsrente.
| Prüfpunkt | Worauf es ankommt |
|---|---|
| Beruf | Welche Aufgaben wurden vor Eintritt der Erkrankung tatsächlich erledigt? |
| Leistungsfähigkeit | Welche Tätigkeiten sind aus medizinischen Gründen nicht mehr oder nur noch eingeschränkt möglich? |
| Berufsunfähigkeitsgrad | Viele Verträge verlangen eine Einschränkung von mindestens 50 Prozent. Maßgeblich bleibt aber der konkrete Vertrag. |
| Prognose | Oft muss die Einschränkung voraussichtlich mindestens sechs Monate andauern. Auch hier können die Versicherungsbedingungen abweichen. |
Ein Beispiel macht den Unterschied deutlich. Eine Ärztin kann trotz einer schweren Erkrankung vielleicht noch kurze Gespräche führen, aber keine Operationen, Notdienste oder langen Untersuchungen mehr durchführen. Ob daraus Berufsunfähigkeit folgt, hängt von ihrem tatsächlichen Tätigkeitsmix und der Gewichtung der einzelnen Aufgaben ab. Eine pauschale Aussage wie „Ich kann noch arbeiten“ oder „Ich bin krankgeschrieben“ reicht deshalb selten aus.
Die konkrete Tätigkeit ist wichtiger als die Berufsbezeichnung
Die Bezeichnung „Lehrer“, „Ingenieurin“ oder „Kaufmann“ sagt über den Arbeitsalltag oft wenig aus. Entscheidend sind Arbeitszeit, Verantwortung, Kundenkontakt, körperliche Belastung, Konzentrationsanforderungen, Reisetätigkeit und der Anteil einzelner Aufgaben. Ich rate deshalb dazu, den Beruf so zu beschreiben, wie er vor der Erkrankung tatsächlich ausgeübt wurde, und nicht so, wie er im Arbeitsvertrag überschrieben ist.
Auch eine berufliche Veränderung kann wichtig werden. Wer kurz vor dem Leistungsantrag bereits auf eine leichtere Position versetzt wurde, muss erklären können, ob diese Tätigkeit dauerhaft oder nur wegen der gesundheitlichen Probleme übernommen wurde. Sonst besteht das Risiko, dass der Versicherer den falschen Vergleichsberuf zugrunde legt.
So wird der Leistungsantrag nachvollziehbar aufgebaut
Der Antrag auf Leistungen aus der Berufsunfähigkeitsversicherung ist kein kurzer Schadensbericht. Er verbindet Vertragsprüfung, medizinische Unterlagen und eine genaue Darstellung des Arbeitsplatzes. Je früher diese drei Bereiche zusammengeführt werden, desto weniger Raum bleibt für Missverständnisse.
- Versicherungsbedingungen lesen: Prüfen Sie Beginn der Leistungspflicht, Karenzzeiten, Nachversicherung, rückwirkende Leistungen, konkrete oder abstrakte Verweisung und die Regelungen zur befristeten Anerkennung.
- Versicherer informieren: Eine Erkrankung sollte nicht unnötig lange verschwiegen werden. Welche Fristen und Formvorgaben gelten, ergibt sich aus dem Vertrag.
- Beruf dokumentieren: Erstellen Sie eine Tätigkeitsbeschreibung mit Arbeitszeiten, einzelnen Aufgaben, Zeitanteilen, Hilfsmitteln und typischen Belastungssituationen.
- Medizinische Unterlagen sammeln: Wichtig sind Befundberichte, Arztbriefe, Therapieverläufe, Krankenhausberichte und eine nachvollziehbare Einschätzung der funktionellen Einschränkungen.
- Formulare kontrolliert ausfüllen: Antworten müssen vollständig und wahrheitsgemäß sein. Unklare Fragen sollten vor der Antwort geklärt werden.
- Alles sichern: Bewahren Sie Antrag, Anlagen, E-Mails, Gesprächsnotizen und Nachweise über den Zugang auf.
Bei den medizinischen Angaben zählt nicht nur, dass eine Depression, ein Bandscheibenvorfall oder eine chronische Erkrankung vorliegt. Der Versicherer muss verstehen, welche konkrete Tätigkeit dadurch wie lange und in welchem Umfang ausfällt. Bei psychischen Erkrankungen kann das zum Beispiel die Fähigkeit betreffen, Entscheidungen zu treffen, Gespräche zu führen, Termine einzuhalten oder mehrere Aufgaben gleichzeitig zu koordinieren.
Eine Krankschreibung ist dabei ein wichtiges Indiz, ersetzt aber nicht automatisch den Nachweis der bedingungsgemäßen Berufsunfähigkeit. Umgekehrt schließt eine teilweise Weiterarbeit den Anspruch nicht zwingend aus. Entscheidend ist, ob die verbleibende Tätigkeit die vertragliche Schwelle unterschreitet und unter welchen Bedingungen sie ausgeübt wird.
Warum die sechsmonatige Prognose nicht immer ein starrer Zeitraum ist
Viele Bedingungen knüpfen die Leistung an eine voraussichtlich mindestens sechs Monate dauernde Einschränkung. Manche Verträge sehen daneben eine rückwirkende Anerkennung vor, wenn die Berufsunfähigkeit bereits sechs Monate ununterbrochen bestanden hat. Der genaue Leistungsbeginn muss deshalb immer aus den Versicherungsbedingungen herausgelesen werden.
Ich halte es für einen häufigen Fehler, mit dem Antrag zu warten, bis alle Ärzte eine endgültige Prognose formuliert haben. Gerade bei Erkrankungen mit schwankendem Verlauf kann ein früher, sauber dokumentierter Antrag sinnvoller sein als monatelanges Abwarten.
Was bei Verzögerung oder Ablehnung zu tun ist
Versicherer dürfen die Leistungsprüfung nicht beliebig verschleppen. Sie dürfen aber umfangreiche Unterlagen anfordern, medizinische Stellungnahmen einholen und die beruflichen Anforderungen prüfen. Eine gesetzlich festgelegte Standardfrist, nach der jede BU-Leistung automatisch bewilligt werden muss, gibt es nicht.
Wenn sich die Prüfung über viele Monate hinzieht, sollte die Kommunikation schriftlich erfolgen. Je nach Situation kann auch eine Abschlagszahlung in Betracht kommen, wenn die weiteren Ermittlungen noch nicht abgeschlossen sind, die Leistungspflicht aber bereits teilweise feststeht.
Typische Gründe für eine Ablehnung
- Der Versicherer hält den erforderlichen Berufsunfähigkeitsgrad nicht für erreicht.
- Die Tätigkeitsbeschreibung entspricht aus seiner Sicht nicht dem zuletzt ausgeübten Beruf.
- Ärztliche Unterlagen beschreiben die Diagnose, aber nicht die konkreten Leistungseinschränkungen.
- Der Versicherer beruft sich auf eine konkrete oder abstrakte Verweisung.
- Es bestehen Zweifel an den Gesundheitsangaben aus der Zeit vor Vertragsschluss.
- Die Berufsunfähigkeit wird nur vorübergehend oder nicht ausreichend lange eingeschätzt.
Eine Ablehnung sollte man nicht allein deshalb akzeptieren, weil sie ausführlich klingt. Entscheidend ist, ob die Begründung den Vertrag richtig anwendet und ob die medizinische Bewertung den tatsächlichen Arbeitsalltag abbildet. Besonders häufig liegen die Streitpunkte bei der Frage, welche Tätigkeiten den Beruf prägen und wie stark die einzelnen Einschränkungen wirklich wiegen.
Lesen Sie auch: Alte Oldenburger PKV zahlt nicht? So prüfst du die Ablehnung
Die nächsten Schritte nach einem negativen Bescheid
Fordern Sie zunächst die vollständige schriftliche Entscheidung und prüfen Sie, welche Gründe der Versicherer nennt. Die Mitteilung über die Leistungspflicht muss in Textform erfolgen. Ein förmlicher Widerspruch wie im Sozialrecht ist bei der privaten Berufsunfähigkeitsversicherung normalerweise nicht vorgeschrieben, ein begründetes Gegenschreiben kann aber sinnvoll sein.
Vor einer Klage sollte die Akte medizinisch und rechtlich ausgewertet werden. Dazu gehören die Versicherungsbedingungen, der Leistungsantrag, die Arztberichte, Gutachten, die berufliche Tätigkeitsbeschreibung und die gesamte Kommunikation. Unterschreiben Sie keine Abfindungs- oder Vergleichsvereinbarung, bevor die langfristigen Folgen geprüft wurden.
Für Streitigkeiten aus der privaten Berufsunfähigkeitsversicherung sind grundsätzlich die Zivilgerichte zuständig. Ansprüche unterliegen regelmäßig der dreijährigen Verjährung, wobei der konkrete Beginn und einzelne Rentenansprüche im Detail zu prüfen sind. Ein Ombudsverfahren kann eine niedrigschwellige Möglichkeit sein, ersetzt aber keine Prüfung der Verjährung und ist bei komplexen medizinischen Streitfragen nicht immer ausreichend.
Welche Unterstützung im BU-Leistungsfall sinnvoll ist
Nicht jede Beratung erfüllt dieselbe Funktion. Wer nur Hilfe beim Sortieren von Unterlagen braucht, benötigt etwas anderes als eine versicherungsrechtliche Vertretung nach einer endgültigen Ablehnung. Ich würde die Unterstützung danach auswählen, an welchem Punkt des Verfahrens man steht und ob bereits ein echter Streit über die Leistungspflicht besteht.
| Anlaufstelle | Stärke | Grenze |
|---|---|---|
| Versicherungsmakler | Kann bei Vertragsfragen und der Kommunikation unterstützen. | Ist nicht automatisch unabhängig und vertritt nicht zwingend die rechtlichen Interessen im Streit. |
| Versicherungsberater | Arbeitet grundsätzlich gegen Honorar und kann bei der Leistungsfallbegleitung helfen. | Bei einer gerichtlichen Durchsetzung ist zusätzlich anwaltliche Vertretung nötig. |
| Fachanwalt für Versicherungsrecht | Prüft Vertragsauslegung, Ablehnung, Verjährung und kann Ansprüche außergerichtlich und gerichtlich verfolgen. | Die Kosten hängen vom Arbeitsumfang und vom Streitwert ab. |
| Sozialverband | Kann bei Fragen zur gesetzlichen Erwerbsminderungsrente oder anderen Sozialleistungen unterstützen. | Die private BU-Versicherung ist ein zivilrechtlicher Vertrag und fällt nicht in denselben Aufgabenbereich. |
Bei einer ersten anwaltlichen Beratung kann für Verbraucher ohne besondere Vergütungsvereinbarung eine gesetzliche Obergrenze gelten. Die weitere Tätigkeit wird häufig nach dem Rechtsanwaltsvergütungsgesetz oder auf Grundlage eines vereinbarten Honorars abgerechnet. Vor Beginn sollte schriftlich feststehen, ob nur die Unterlagen geprüft, der gesamte Leistungsantrag begleitet oder auch ein Klageverfahren umfasst wird.
Eine Rechtsschutzversicherung übernimmt die Kosten nicht automatisch. Entscheidend sind unter anderem der Versicherungsumfang, der Zeitpunkt des Versicherungsfalls, Wartezeiten und mögliche Ausschlüsse. Deshalb sollte die Deckungsfrage frühzeitig geklärt werden, ohne die inhaltliche Prüfung des BU-Anspruchs davon abhängig zu machen.
Diese Fehler machen die Leistungsprüfung unnötig schwer
Der häufigste Fehler ist eine zu knappe Berufsbeschreibung. „Ich war im Büro tätig“ erklärt nicht, ob der Arbeitstag aus Telefonaten, Personalverantwortung, konzentrierter Sachbearbeitung, Außenterminen oder ständigem Zeitdruck bestand. Ohne solche Details kann selbst ein zutreffendes medizinisches Gutachten am eigentlichen Streitpunkt vorbeigehen.
Problematisch ist auch, wenn Versicherte ihre Beschwerden im Antrag übertreiben oder aus Angst vor einer Ablehnung zu vorsichtig darstellen. Die beste Darstellung ist weder dramatisierend noch beschönigend, sondern konkret. Beschrieben werden sollten die tatsächlichen Einschränkungen, ihre Häufigkeit und die Folgen für einzelne Arbeitsaufgaben.
- Keine Diagnose als alleinigen Beweis für Berufsunfähigkeit behandeln.
- Keine fremden Formulierungen ungeprüft in Fragebögen übernehmen.
- Teilzeitarbeit, Arbeitsplatzwechsel oder Schonmaßnahmen offen erklären.
- Ärztliche Berichte auf konkrete Funktionsbeschreibungen prüfen lassen.
- Fristen und Nachfragen des Versicherers nicht unbeachtet lassen.
- Die Beitragszahlung nicht eigenmächtig einstellen, bevor die Folgen geklärt sind.
- Bei einem Gutachtertermin den tatsächlichen Tagesablauf und nicht nur die schlimmsten Einzeltage schildern.
Besonders bei psychischen Erkrankungen und wechselnden Beschwerden entsteht schnell ein Widerspruch zwischen guten Tagen und den Phasen, in denen die Arbeit nicht möglich ist. Hier hilft ein sachliches Verlaufsprotokoll mit Datum, Belastung, Ausfall und Erholungszeit. Es ersetzt kein ärztliches Gutachten, kann aber die Entwicklung verständlicher machen.
Eine gute Akte beginnt mit dem Arbeitsplatz
Wer Leistungen aus einer Berufsunfähigkeitsversicherung beanspruchen möchte, sollte nicht mit der Frage beginnen, welche Diagnose am überzeugendsten klingt. Wichtiger ist die Verbindung aus Vertrag, konkretem Berufsbild und medizinisch belegter Einschränkung. Genau an dieser Verbindung entscheidet sich, ob der Anspruch nachvollziehbar und rechtlich tragfähig ist.
Mein praktischer Rat lautet deshalb, früh Ordnung in die Unterlagen zu bringen und bei einer Verzögerung oder Ablehnung nicht vorschnell zu unterschreiben. Eine individuelle Prüfung lohnt sich besonders dann, wenn die Versicherung den Beruf anders beschreibt, den erforderlichen Grad bestreitet oder sich auf ältere Gesundheitsangaben beruft. Dieser Beitrag kann eine erste Orientierung geben, ersetzt aber keine Prüfung des eigenen Versicherungsvertrags und der persönlichen medizinischen Situation.