Ein Sturz im Haushalt, ein Verkehrsunfall oder eine Verletzung beim Sport kann das Leben dauerhaft verändern. Wer verstehen möchte, was eine Unfallversicherung ist, sollte zuerst zwischen gesetzlichem Schutz und privater Absicherung unterscheiden. Ich zeige, wann die Versicherung leistet, welche Grenzen gelten und worauf es bei der Prüfung eines Vertrags wirklich ankommt.
Die wichtigsten Unterschiede auf einen Blick
- Gesetzlicher Schutz gilt vor allem bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten.
- Private Unfallversicherung schützt meist weltweit und rund um die Uhr, also auch in Freizeit, Haushalt und Urlaub.
- Die wichtigste private Leistung ist eine einmalige Invaliditätszahlung nach einer dauerhaften Beeinträchtigung.
- Eine Unfallversicherung ersetzt keine Berufsunfähigkeitsversicherung, weil Krankheiten deutlich häufiger Ursache einer dauerhaften Erwerbseinschränkung sind.
- Entscheidend sind Invaliditätssumme, Gliedertaxe, Progression und Ausschlüsse, nicht allein ein niedriger Beitrag.
Was ist eine Unfallversicherung und was leistet sie?
Eine Unfallversicherung schützt vor den finanziellen Folgen eines Unfalls. Versicherungsrechtlich wird ein Unfall meist als ein plötzliches, von außen auf den Körper einwirkendes und unfreiwilliges Ereignis verstanden, das eine Gesundheitsschädigung verursacht. Ein Sturz von der Leiter passt typischerweise in dieses Bild, eine langsam entstehende Rückenkrankheit dagegen nicht.
Die gesetzliche und die private Unfallversicherung verfolgen dabei unterschiedliche Ziele. Die gesetzliche Versicherung soll nach einem Arbeitsunfall vor allem die medizinische Behandlung, Rehabilitation und berufliche Wiedereingliederung sichern. Die private Versicherung zahlt dagegen nach den Bedingungen des Vertrags meist einen vorher vereinbarten Geldbetrag.
Ich halte diese Unterscheidung für den wichtigsten Ausgangspunkt. Viele Menschen gehen davon aus, dass sie durch ihre gesetzliche Krankenversicherung oder den Arbeitgeber bei jedem Unfall umfassend geschützt sind. Das stimmt gerade bei Unfällen in der Freizeit, im Haushalt oder im Urlaub nicht.
Gesetzlicher Schutz gilt vor allem bei Arbeit und Ausbildung
Arbeitnehmer sind in Deutschland grundsätzlich automatisch gesetzlich unfallversichert. Die Beiträge zahlt der Arbeitgeber. Zuständig sind je nach Tätigkeit eine Berufsgenossenschaft oder Unfallkasse. Rechtsgrundlage ist das Siebte Buch Sozialgesetzbuch, kurz SGB VII.
Welche Ereignisse sind versichert?
- Arbeitsunfälle während einer versicherten beruflichen Tätigkeit
- Wegeunfälle auf dem unmittelbaren Weg zur Arbeit oder nach Hause
- Unfälle auf dienstlich veranlassten Wegen und Geschäftsreisen
- Unfälle während bestimmter betrieblicher Veranstaltungen
- Berufskrankheiten, wenn die gesetzlichen Voraussetzungen erfüllt sind
Der Arbeitsweg muss nicht zwingend der kürzeste Weg sein. Entscheidend ist der sachliche Zusammenhang mit der Arbeit. Ein notwendiger Umweg, etwa um ein Kind zur Betreuung zu bringen, kann versichert sein. Private Unterbrechungen oder größere Abweichungen vom Arbeitsweg können den Schutz dagegen entfallen lassen.
Auch Kinder, Schülerinnen, Schüler und Studierende stehen während des Besuchs einer Kindertagesstätte, Schule oder Hochschule unter gesetzlichem Unfallversicherungsschutz. Dieser Schutz umfasst außerdem den direkten Hin- und Rückweg. Freizeitunfälle beim Fußball, im Haushalt oder auf Reisen sind dadurch aber normalerweise nicht abgedeckt.
Welche Leistungen gibt es?
Nach einem anerkannten Versicherungsfall übernimmt der gesetzliche Unfallversicherungsträger die erforderliche Heilbehandlung und Rehabilitation. Dazu können auch Leistungen zur beruflichen Wiedereingliederung, Verletztengeld oder Hilfen für die Anpassung des Arbeitsplatzes gehören. Nach Angaben der DGUV soll die betroffene Person möglichst wieder in Arbeit und Alltag zurückkehren können.
Eine Verletztenrente kommt in Betracht, wenn die Erwerbsfähigkeit infolge des Versicherungsfalls über die 26. Woche hinaus um mindestens 20 Prozent gemindert ist. Maßgeblich ist die sogenannte Minderung der Erwerbsfähigkeit, kurz MdE. Sie beschreibt nicht einfach den privaten Schmerz oder den konkreten Verdienstausfall, sondern die Einschränkung der Arbeitsmöglichkeiten auf dem allgemeinen Arbeitsmarkt.
Nach einem Arbeitsunfall sollte der Arbeitgeber sofort informiert werden. Bei einer ärztlichen Behandlung ist je nach Fall ein Durchgangsarzt einzuschalten. Ich empfehle, Unfallhergang, Zeugen, Fotos und ärztliche Unterlagen frühzeitig zu sichern, weil die spätere Einordnung oft an Details des Geschehens hängt.
Private Unfallversicherung schützt auch in der Freizeit
Die private Unfallversicherung ergänzt den gesetzlichen Schutz. Sie gilt typischerweise rund um die Uhr und weltweit, sofern der Vertrag nichts anderes vorsieht. Damit können auch Unfälle beim Renovieren, Radfahren, Skifahren, im Haushalt oder auf einer Urlaubsreise erfasst sein.
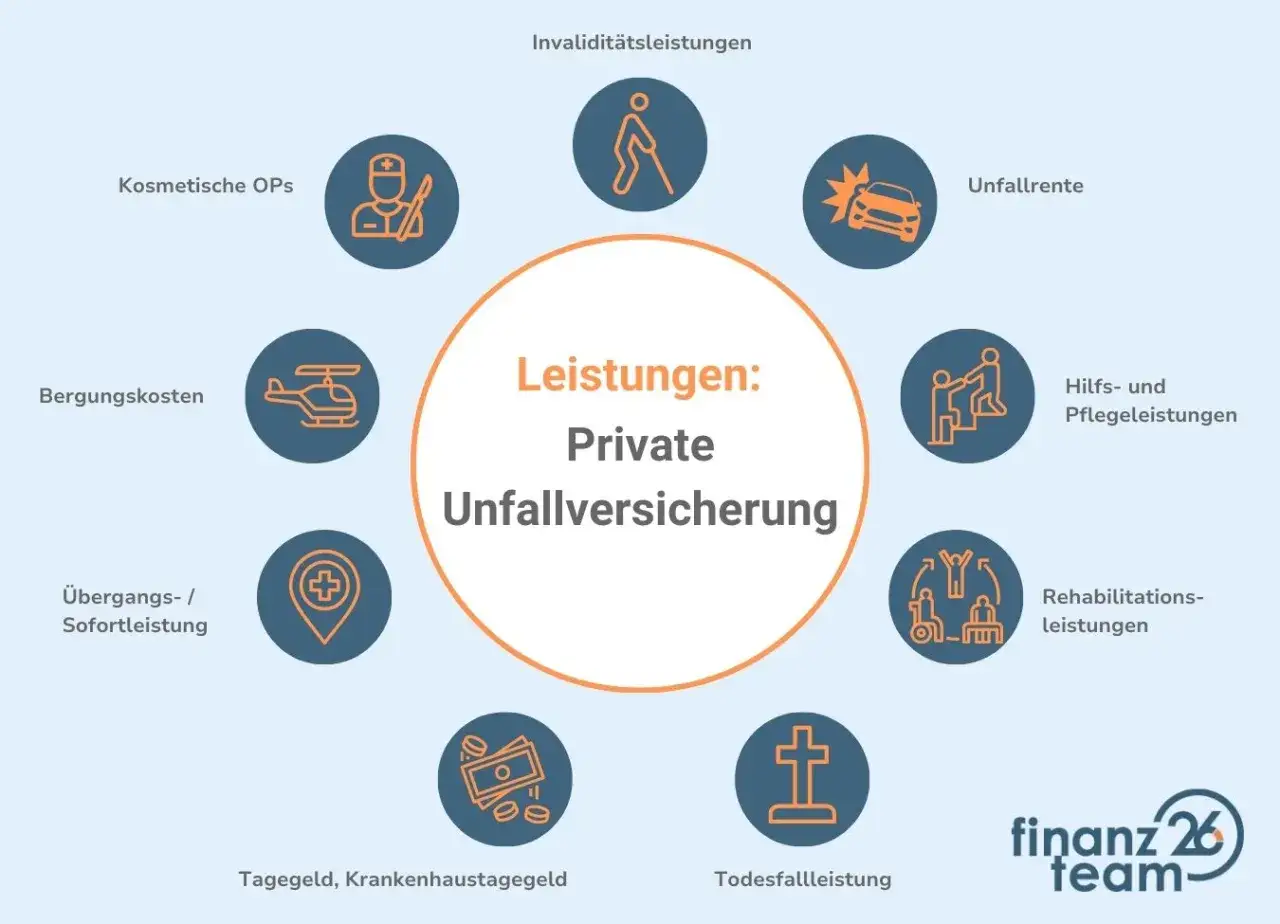
Die zentrale Leistung ist meistens die Invaliditätsleistung. Sie wird gezahlt, wenn nach einem Unfall eine dauerhafte körperliche oder geistige Beeinträchtigung zurückbleibt. Entscheidend sind der festgestellte Invaliditätsgrad, die vereinbarte Versicherungssumme und die sogenannte Gliedertaxe. Die Gliedertaxe legt vertraglich fest, wie stark der Verlust oder die Funktionsbeeinträchtigung bestimmter Körperteile bewertet wird.
Ein vereinfachtes Beispiel macht das Prinzip verständlich. Bei einer Versicherungssumme von 100.000 Euro und einem Invaliditätsgrad von 50 Prozent wären zunächst 50.000 Euro denkbar. Enthält der Vertrag zusätzlich eine Progression von 225 Prozent, kann die Zahlung bei höheren Invaliditätsgraden deutlich steigen. Das ist aber keine pauschale Verdoppelung jeder Leistung, sondern hängt von der konkreten Berechnung im Vertrag ab.
Was private Verträge zusätzlich leisten können
Je nach Tarif kommen weitere Bausteine hinzu. Dazu gehören eine Unfallrente, Krankenhaustagegeld, Reha-Leistungen, Bergungskosten, kosmetische Operationen oder Assistance-Leistungen im Haushalt. Ich würde diese Extras nicht automatisch als Vorteil werten. Häufig erhöhen sie den Beitrag, ohne das wichtigste Risiko, nämlich eine dauerhafte Invalidität, angemessen abzusichern.
Eine Unfallrente beginnt meist erst ab einem vertraglich festgelegten Invaliditätsgrad. Kleine Verletzungen führen deshalb nicht automatisch zu einer laufenden Zahlung. Auch psychische Reaktionen, Krankheiten und Schäden durch normale körperliche Abnutzung sind grundsätzlich nicht mitversichert, sofern der Vertrag keine besondere Erweiterung enthält.
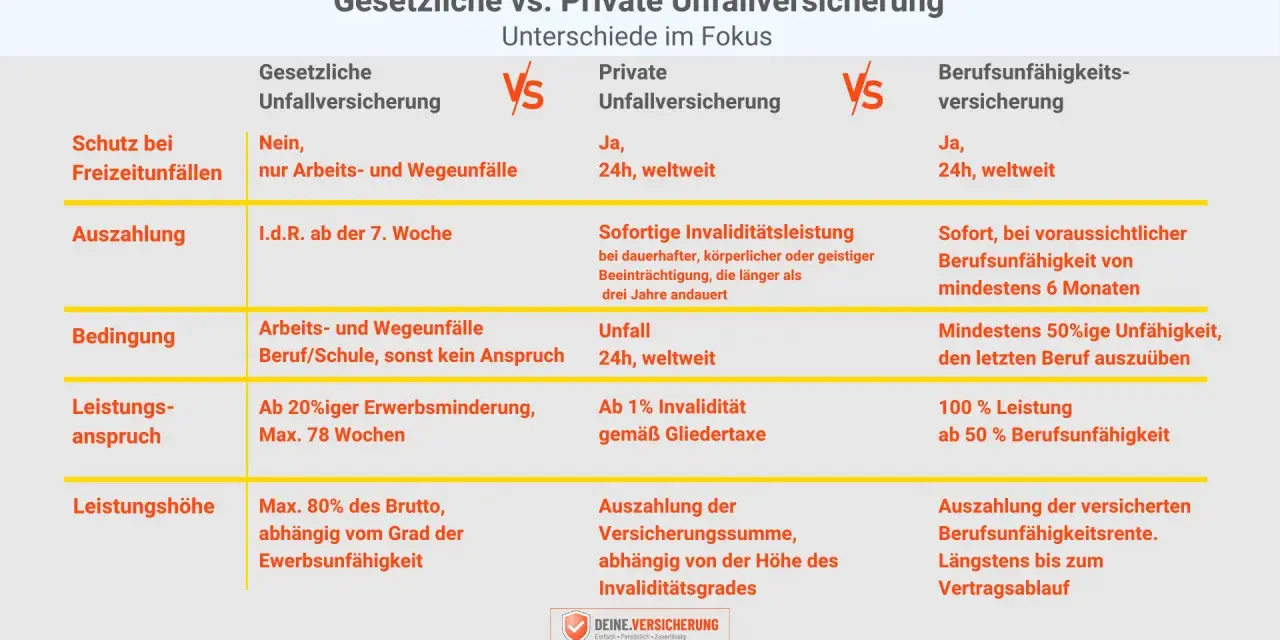
Gesetzliche und private Unfallversicherung im Vergleich
| Merkmal | Gesetzliche Unfallversicherung | Private Unfallversicherung |
|---|---|---|
| Finanzierung | Grundsätzlich durch den Arbeitgeber | Beiträge der versicherten Person |
| Geltungsbereich | Arbeit, Ausbildung, versicherter Weg und Berufskrankheiten | Meist weltweit und rund um die Uhr |
| Freizeit und Haushalt | In der Regel nicht versichert | Typischerweise eingeschlossen |
| Wichtigste Leistung | Behandlung, Rehabilitation, Verletztengeld und gegebenenfalls Rente | Einmalige Zahlung bei dauerhafter Invalidität |
| Leistungshöhe | Gesetzlich nach MdE und Jahresarbeitsverdienst | Nach Invaliditätsgrad, Versicherungssumme und Gliedertaxe |
| Selbstständige | Nicht immer automatisch versichert | Privater Abschluss möglich |
Die Tabelle zeigt auch, warum beide Systeme nicht einfach gegeneinander ausgespielt werden können. Die gesetzliche Versicherung bietet nach einem Arbeitsunfall oft eine umfassende Betreuung. Die private Versicherung kann dort einspringen, wo der gesetzliche Schutz endet, vor allem bei Unfällen außerhalb der Arbeit.
Wann ist eine private Absicherung sinnvoll?
Eine private Unfallversicherung kann besonders für Selbstständige, Hausfrauen und Hausmänner, Menschen mit hohem Unfallrisiko oder Personen ohne ausreichende Rücklagen sinnvoll sein. Auch wer wegen Vorerkrankungen keine Berufsunfähigkeitsversicherung bekommt, kann damit zumindest die finanziellen Folgen eines schweren Unfalls abfedern.
Für viele Arbeitnehmer ist sie dagegen nicht die erste Versicherung, die ich prüfen würde. Die Verbraucherzentrale weist darauf hin, dass mehr als 90 Prozent der Fälle von Berufsunfähigkeit auf Krankheiten und nicht auf Unfälle zurückgehen. Wer sein Einkommen dauerhaft absichern möchte, braucht deshalb meist einen Schutz, der auch Krankheit einschließt.
Das bedeutet nicht, dass die private Unfallversicherung nutzlos ist. Ein Unfall kann hohe einmalige Kosten verursachen, etwa für einen behindertengerechten Umbau, ein Fahrzeug oder eine längere Unterstützung im Haushalt. Hier kann eine gute Invaliditätsleistung einen echten Unterschied machen. Sie sollte aber als Ergänzung verstanden werden, nicht als vollständiger Ersatz für eine Einkommensabsicherung.
Lesen Sie auch: Anwalt für Versicherungsrecht - wann sich Hilfe wirklich lohnt
Welche Versicherung passt zu welchem Risiko?
- Krankenversicherung: übernimmt notwendige medizinische Behandlung, ersetzt aber nicht automatisch dauerhafte Folgekosten.
- Private Haftpflichtversicherung: zahlt, wenn die versicherte Person anderen einen Schaden zufügt, nicht für die eigenen Unfallfolgen.
- Berufsunfähigkeitsversicherung: leistet bei längerer Berufsunfähigkeit durch Krankheit oder Unfall.
- Private Unfallversicherung: zahlt nach den Vertragsbedingungen bei einem versicherten Unfall, meist als Kapitalleistung.
Mein praktischer Rat ist deshalb, zuerst das größte finanzielle Risiko zu bestimmen. Für einen alleinverdienenden Haushalt kann der Verlust des laufenden Einkommens schwerer wiegen als eine einmalige Unfallzahlung. Für eine selbstständige Person mit hoher körperlicher Gefährdung kann die private Unfallversicherung dagegen eine sinnvollere Ergänzung sein.
Diese Vertragsdetails entscheiden über die Leistung
Ein günstiger Beitrag sagt wenig über die Qualität des Schutzes aus. Ich prüfe zuerst, ob die Invaliditätssumme für das persönliche Leben ausreichen würde. Danach kommen Gliedertaxe, Progression, Fristen, Ausschlüsse und die Definition des Unfallbegriffs.
- Invaliditätssumme: Sie bildet die Grundlage für die einmalige Zahlung.
- Gliedertaxe: Sie bewertet den Funktionsverlust einzelner Körperteile.
- Progression: Sie erhöht die Leistung bei schweren Invaliditätsgraden, greift aber nicht bei jedem kleinen Schaden.
- Erweiterter Unfallbegriff: Manche Tarife schließen bestimmte Verletzungen durch erhöhte Kraftanstrengung ein.
- Ausschlüsse: Krankheiten, vorsätzliche Selbstverletzung, bestimmte Sportarten oder Alkoholeinfluss können die Leistung begrenzen.
- Mitwirkungsanteil: Vorerkrankungen können die Zahlung reduzieren, wenn sie an der Gesundheitsschädigung mitgewirkt haben.
Besonders genau sollte man auf die Mitwirkungsklausel achten. Hat beispielsweise eine Vorschädigung am Knie den Unfallverlauf verstärkt, kann der Versicherer den Anteil der Leistung kürzen, der auf diese Vorschädigung entfällt. Ob das rechtlich zulässig ist, hängt stark vom Vertrag, den medizinischen Feststellungen und dem konkreten Zusammenhang ab.
Auch die Meldefristen sind wichtig. Ein Unfall sollte dem privaten Versicherer sofort nach den Vertragsbedingungen gemeldet werden. Eine dauerhafte Invalidität muss häufig innerhalb einer bestimmten Frist ärztlich festgestellt und innerhalb einer weiteren Frist geltend gemacht werden. Diese Fristen unterscheiden sich je nach Tarif. Wer sie versäumt, riskiert erhebliche Probleme bei der Regulierung.
Was nach einem Unfall praktisch zu tun ist
Nach einem Unfall stehen zunächst Behandlung und Sicherheit im Vordergrund. Danach sollte der Hergang möglichst genau dokumentiert werden. Dazu gehören Datum, Ort, Ablauf, Zeugen, Fotos, ärztliche Berichte und eine Beschreibung der Beschwerden.
- Unfall melden: Arbeitgeber, Berufsgenossenschaft oder private Versicherung informieren.
- Ärztliche Behandlung dokumentieren: Beschwerden vollständig schildern und Befunde aufbewahren.
- Fristen prüfen: Versicherungsbedingungen auf Melde-, Feststellungs- und Anspruchsfristen kontrollieren.
- Unterlagen sammeln: Arztberichte, Rechnungen, Fotos und Zeugenaussagen geordnet ablegen.
- Entscheidung prüfen: Eine Ablehnung oder Kürzung nicht ungeprüft akzeptieren, wenn Unfallhergang oder Invaliditätsgrad streitig sind.
Bei der gesetzlichen Unfallversicherung wird der Sachverhalt grundsätzlich von Amts wegen geprüft, sobald der zuständige Träger davon erfährt. Trotzdem sollte man sich nicht darauf verlassen, dass jede wichtige Information automatisch in der Akte landet. Eine sachliche eigene Dokumentation kann später entscheidend sein.
Die richtige Einordnung verhindert teure Fehlentscheidungen
Eine Unfallversicherung ist kein allgemeiner Schutz vor allen gesundheitlichen Risiken. Die gesetzliche Variante konzentriert sich auf Arbeit, Ausbildung, versicherte Wege und Berufskrankheiten. Die private Variante erweitert den Schutz auf viele Alltagsunfälle und zahlt vor allem dann, wenn eine dauerhafte Invalidität nachgewiesen wird.
Wer einen Vertrag abschließt, sollte nicht nur auf die Beitragshöhe schauen. Eine ausreichende Invaliditätssumme, klare Bedingungen und passende Ausschlüsse sind wichtiger als ein scheinbar besonders günstiger Tarif. Bei einer Ablehnung kommt es auf die genaue Vertragsklausel, die medizinische Beurteilung und den belegbaren Unfallhergang an. Dieser Überblick ersetzt keine Prüfung des Einzelfalls, hilft aber dabei, die entscheidenden Fragen frühzeitig zu erkennen.