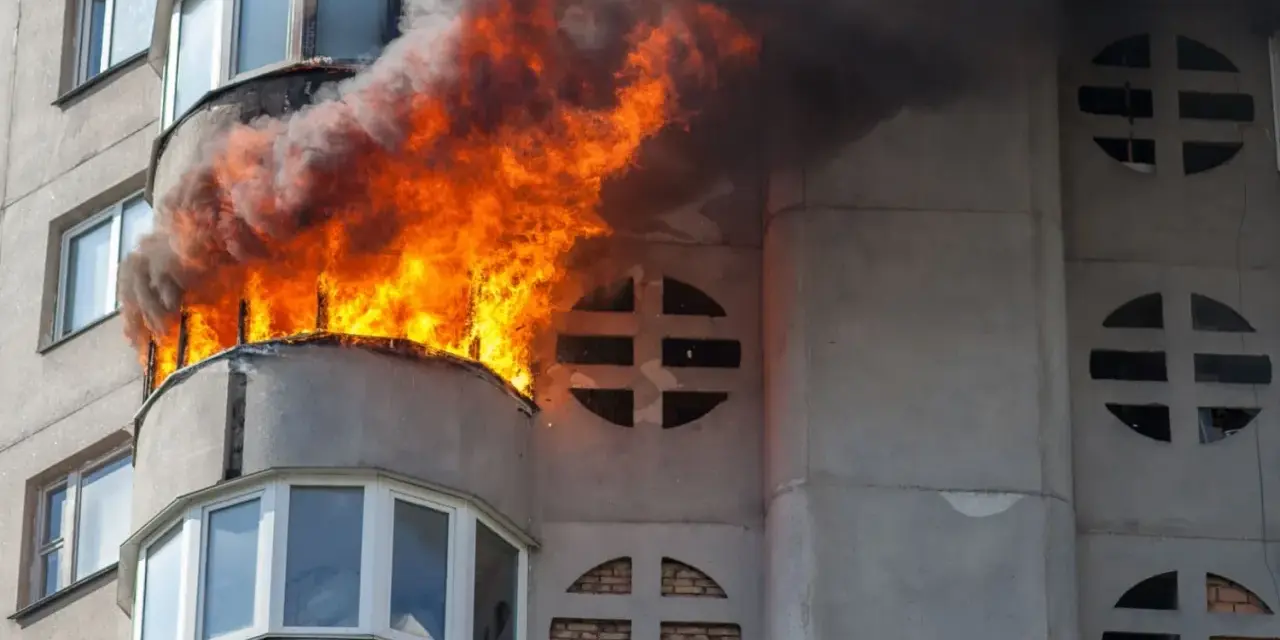
Ein Wohnungsbrand zerstört oft nicht nur Möbel und Kleidung, sondern macht die Räume über Wochen oder Monate unbewohnbar. Welche Versicherung zahlt, hängt davon ab, ob der Schaden den Hausrat, das Gebäude oder das Eigentum Dritter betrifft. Ich zeige, wie Mieter und Eigentümer richtig vorgehen, welche Leistungen typischerweise greifen und an welchen Stellen Versicherer besonders genau hinschauen.
Diese Punkte entscheiden über die Regulierung nach einem Wohnungsbrand
- Hausratversicherung ersetzt bewegliche Gegenstände meist zum Neuwert, einschließlich vieler Rauch- und Löschwasserschäden.
- Wohngebäudeversicherung übernimmt Schäden an Wänden, Decken, Böden, Leitungen und fest eingebauten Bestandteilen.
- Privathaftpflichtversicherung kann wichtig werden, wenn der Brand schuldhaft Schäden bei Vermieter oder Nachbarn verursacht hat.
- Der Schaden muss unverzüglich gemeldet und sorgfältig dokumentiert werden.
- Unterversicherung und grobe Fahrlässigkeit können die Leistung deutlich verringern, sofern der Vertrag keinen weitergehenden Schutz vorsieht.
Welche Versicherung übernimmt welchen Schaden
Die wichtigste Unterscheidung lautet: Hausrat ist nicht Gebäude. Alles, was man bei einem gedanklichen Umdrehen der Wohnung herausfallen lassen könnte, gehört meist zum Hausrat. Wände, Decken, Türen, fest verlegte Leitungen und andere dauerhaft verbundene Bestandteile zählen dagegen zum Gebäude.
| Schaden | Typischer Ansprechpartner | Was meist ersetzt wird |
|---|---|---|
| Möbel, Kleidung, Elektrogeräte, persönliche Gegenstände | Hausratversicherung | Reparatur oder Wiederbeschaffung zum vereinbarten Neuwert |
| Wände, Decken, Böden, Türen, Leitungen | Wohngebäudeversicherung des Eigentümers | Sanierung oder Wiederherstellung des Gebäudes |
| Schäden in der Nachbarwohnung | Privathaftpflichtversicherung oder zuständige Sachversicherung | Abhängig von Ursache, Verschulden und Versicherungsvertrag |
| Hotel, Lagerung, Aufräumung und Transport | Hausrat- oder Wohngebäudeversicherung | Nur im Umfang der jeweiligen Versicherungsbedingungen |
Hausratversicherung bei Feuer, Rauch und Löschwasser
Eine Hausratversicherung greift normalerweise bei Schäden durch Brand, Rauch, Ruß und Löschwasser. Versichert sind zum Beispiel Möbel, Teppiche, Kleidung, Computer, Haushaltsgeräte und persönliche Gegenstände. Bei einem Totalschaden wird nicht einfach der alte Zeitwert angesetzt, sondern häufig der Betrag, der für eine gleichwertige Neuanschaffung erforderlich ist.
Das gilt allerdings nur bis zur vereinbarten Versicherungssumme. Bei wertvollem Schmuck, Kunst, Bargeld oder Antiquitäten gelten oft zusätzliche Entschädigungsgrenzen und besondere Anforderungen an die Aufbewahrung. Rechnungen sind hilfreich, aber nicht für jeden Gegenstand zwingend erforderlich. Fotos, Kontoauszüge, Garantiekarten oder eine nachvollziehbare Inventarliste können ebenfalls als Belege dienen.
Wohngebäudeversicherung des Vermieters
Die Wohngebäudeversicherung kümmert sich um die bauliche Substanz. Dazu gehören beispielsweise beschädigte Wände, Decken, Türen, Bodenaufbauten, Heizungs- und Elektroinstallationen. Auch Kosten für Abbruch, Aufräumung und Wiederherstellung können umfasst sein, wenn die Bedingungen das vorsehen.
Bei einer Eigentumswohnung läuft der Schutz meist über die Versicherung der Wohnungseigentümergemeinschaft. Eine selbst eingebaute Küche kann dagegen zum Hausrat gehören, während eine vom Vermieter eingebaute Küche häufig dem Gebäude zugerechnet wird. Genau diese Abgrenzung sorgt nach einem Brand regelmäßig für Streit.
Wann die Haftpflichtversicherung ins Spiel kommt
Hat ein Mieter den Brand schuldhaft verursacht und sind dadurch Schäden am Gebäude oder bei Nachbarn entstanden, kann die Privathaftpflichtversicherung zuständig sein. Sie prüft zunächst, ob überhaupt eine Haftung besteht, wehrt unberechtigte Forderungen ab und übernimmt berechtigte Ansprüche im Rahmen des Vertrags.
Die Gebäudeversicherung des Vermieters oder die Hausratversicherung des Nachbarn reguliert den eigenen Sachschaden häufig zunächst selbst. Anschließend kann der Versicherer versuchen, beim Verantwortlichen oder dessen Haftpflichtversicherung Rückgriff zu nehmen. Ob und in welchem Umfang das möglich ist, hängt stark vom Verschuldensgrad ab.
Was nach dem Brand sofort zu tun ist
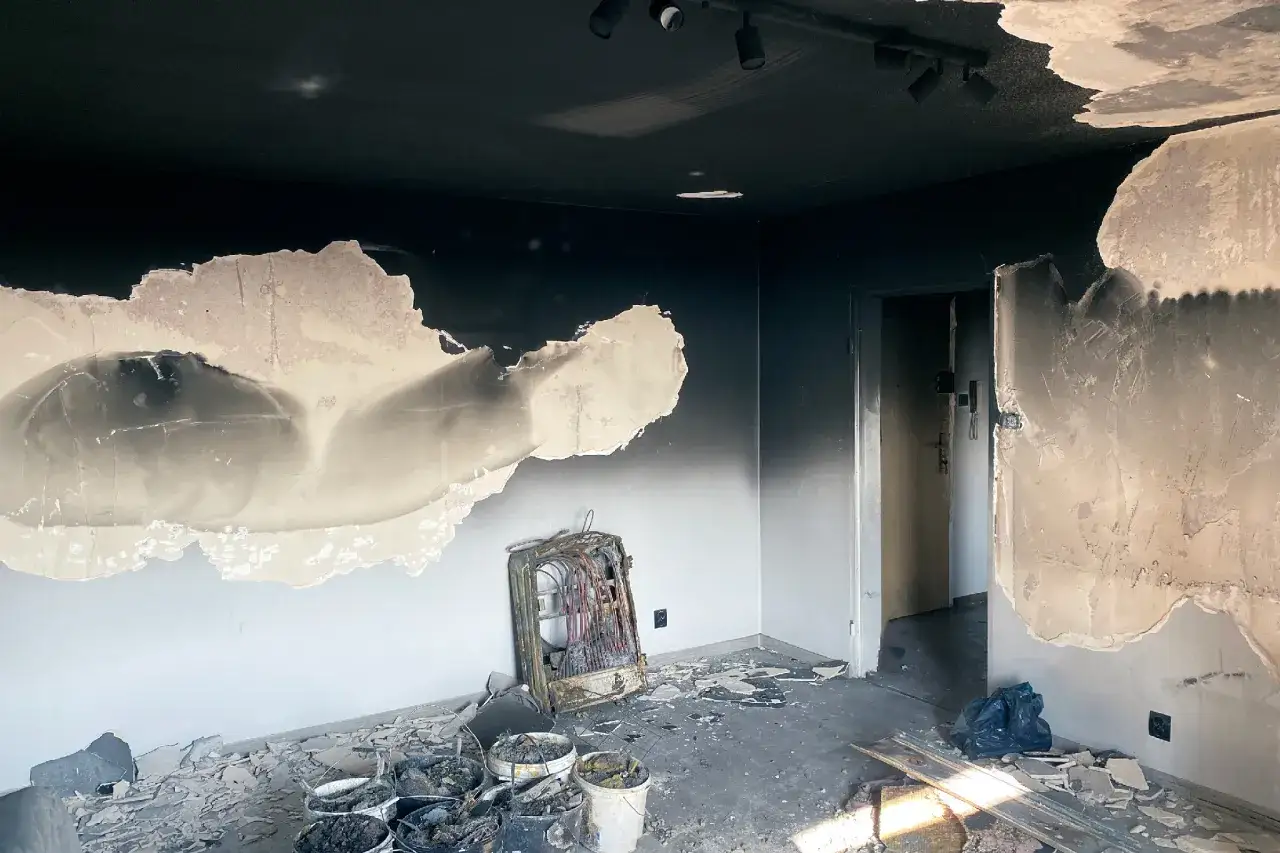
Nach einem Feuer ist die Versuchung groß, möglichst schnell aufzuräumen. Ich rate davon ab, bevor die Wohnung freigegeben und der Schaden ausreichend dokumentiert ist. Ruß und Löschwasser können gesundheitsgefährdend sein, außerdem zerstört eine voreilige Entsorgung wichtige Beweise.
- Sicherheit herstellen. Die Wohnung erst betreten, wenn Feuerwehr oder Polizei sie freigegeben haben. Bei Ruß und Brandschutt sind Handschuhe, Atemschutz und geeignete Schutzkleidung sinnvoll.
- Vermieter und Versicherer informieren. Mieter melden den Schaden der Hausratversicherung und dem Vermieter. Eigentümer informieren zusätzlich die Wohngebäudeversicherung. Die Schadenanzeige sollte ohne vermeidbare Verzögerung erfolgen.
- Alles fotografieren und filmen. Räume, Wände, Böden, Decken, Inventar, Rußablagerungen und Wasserschäden sollten vor der Reinigung festgehalten werden.
- Eine Schadenliste anlegen. Für jeden Gegenstand gehören möglichst Kaufjahr, ursprünglicher Preis, aktueller Wiederbeschaffungspreis und vorhandene Nachweise in die Liste.
- Nur notwendige Sofortmaßnahmen durchführen. Offene Fenster, eine Notreparatur oder das Sichern beschädigter Türen können zur Schadenminderung erforderlich sein. Größere Arbeiten sollten mit dem Versicherer abgestimmt werden.
- Alle Ausgaben sammeln. Quittungen für Hotel, Transport, Reinigung, Lagerung, Ersatzkleidung und notwendige Fahrten können später relevant werden.
Das Versicherungsvertragsgesetz verpflichtet Versicherungsnehmer, den Schaden möglichst klein zu halten und den Versicherungsfall unverzüglich anzuzeigen. Wer eigenmächtig Wände streichen, Möbel entsorgen oder eine Sanierungsfirma beauftragen lässt, riskiert unnötige Auseinandersetzungen über Ursache und Umfang des Schadens.
Eine wichtige Ausnahme gilt bei akuter Gefahr. Muss ein Fenster provisorisch verschlossen oder eine beschädigte Leitung abgestellt werden, darf und muss gehandelt werden. Ich würde in diesem Fall den Zustand vorher fotografieren und den Versicherer anschließend sofort über die Maßnahme informieren.
Welche Kosten zusätzlich übernommen werden können
Ein Brand verursacht oft Folgekosten, die auf den ersten Blick gar nicht zum eigentlichen Sachschaden gehören. Dazu zählen etwa Hotel- oder Ersatzunterkunft, Lagerung, Reinigung und Entsorgung. Ob diese Positionen übernommen werden, entscheidet nicht allein die Tatsache, dass die Wohnung unbewohnbar ist, sondern vor allem die konkrete Police.
| Kostenart | Typische Voraussetzungen | Worauf Betroffene achten sollten |
|---|---|---|
| Hotel oder Ersatzwohnung | Die Wohnung kann tatsächlich nicht genutzt werden | Höchstbetrag, Dauer und Nebenkosten prüfen |
| Transport und Lagerung | Der Hausrat muss wegen der Sanierung ausgelagert werden | Vorher klären, ob Selbstbeauftragung erlaubt ist |
| Aufräumung und Entsorgung | Feuer, Rauch oder Löschwasser haben Gegenstände unbrauchbar gemacht | Schaden vor der Entsorgung fotografieren |
| Schlossänderung und Bewachung | Fenster, Türen oder Zugangssicherungen beschädigt sind | Nur notwendige und angemessene Kosten geltend machen |
Bei Hotelkosten sehen Versicherungsbedingungen häufig eine zeitliche und eine finanzielle Grenze vor. In manchen Verträgen sind beispielsweise bis zu 100 Tage oder ein Betrag von etwa einem Tausendstel der Versicherungssumme pro Tag vorgesehen. Das ist kein allgemeiner gesetzlicher Standard. Frühstück, Telefon, Haustier- oder Luxusaufschläge werden oft nicht vollständig ersetzt.
Fehlt eine eigene Hausratversicherung, kann die Ersatzunterkunft unter Umständen über die Gebäudeversicherung oder einen Haftpflichtanspruch des Verantwortlichen abgewickelt werden. Darauf sollte sich ein Mieter aber nicht blind verlassen. Die Zuständigkeit kann sich verschieben, wenn der Brand durch den Vermieter, einen Nachbarn oder einen technischen Defekt verursacht wurde.
Wann der Versicherer die Zahlung kürzen oder ablehnen darf
Ein Brand führt nicht automatisch zu einer vollständigen Leistung. Besonders häufig geht es um Vorsatz, grobe Fahrlässigkeit, Obliegenheiten und Unterversicherung. Diese Begriffe werden im Alltag leicht vermischt, haben rechtlich aber unterschiedliche Folgen.
Vorsatz und grobe Fahrlässigkeit
Wer den Brand vorsätzlich herbeiführt, verliert den Versicherungsschutz regelmäßig. Bei grober Fahrlässigkeit kann der Versicherer die Leistung nach dem Grad des Verschuldens kürzen. Ob etwa eine unbeaufsichtigte Kerze, eine vergessene Herdplatte oder ein unbeaufsichtigtes Ladegerät grob fahrlässig war, lässt sich nur anhand der konkreten Umstände beurteilen.
Viele moderne Tarife enthalten inzwischen eine Klausel, nach der auch bei grober Fahrlässigkeit vollständig oder bis zu einer bestimmten Grenze geleistet wird. Diese Klausel muss aber wirklich im Vertrag stehen. Sie kann ausgeschlossen, begrenzt oder an besondere Pflichten geknüpft sein.
Verletzung von Vertragspflichten
Versicherte müssen bestimmte Obliegenheiten erfüllen. Dazu können die unverzügliche Schadenmeldung, wahrheitsgemäße Angaben, die Sicherung der Schadenstelle und die Befolgung zumutbarer Weisungen gehören. Eine vorsätzliche Verletzung kann zur Leistungsfreiheit führen, bei grober Fahrlässigkeit ist eine anteilige Kürzung möglich.
Die Kürzung ist jedoch nicht automatisch berechtigt. Nach § 28 VVG kommt es unter anderem darauf an, ob die Pflichtverletzung für den Eintritt, die Aufklärung oder den Umfang des Schadens relevant war. Wer eine Rechnung nicht mehr findet, hat deshalb nicht automatisch den gesamten Anspruch verloren.
Unterversicherung
Unterversicherung liegt vor, wenn der tatsächliche Wert des Hausrats deutlich höher ist als die vereinbarte Summe. Beträgt der Hausrat beispielsweise 100.000 Euro, sind aber nur 50.000 Euro versichert, kann ein Schaden von 20.000 Euro rechnerisch auf 10.000 Euro gekürzt werden. Das gilt häufig auch dann, wenn nur ein Teil der Wohnung betroffen ist.
Ein Unterversicherungsverzicht kann dieses Risiko verringern. Dafür muss die Versicherungssumme meist nach einer festen Wohnflächenpauschale berechnet werden, häufig mit einem Betrag pro Quadratmeter. Die konkrete Pauschale ist tarifabhängig. Wer außergewöhnlich wertvolle Einrichtung besitzt, sollte sich nicht allein auf eine Standardberechnung verlassen.
Welche Rechte Mieter nach einem Wohnungsbrand haben
Ist die Mietwohnung nach dem Brand nicht oder nur eingeschränkt nutzbar, muss der Vermieter den vertragsgemäßen Zustand grundsätzlich wiederherstellen. Diese Pflicht ergibt sich aus § 535 BGB. Die Gebäudeversicherung ist dabei das Finanzierungsinstrument des Vermieters, ersetzt aber nicht automatisch den Vermieter als Ansprechpartner.
Bei einer erheblichen Einschränkung kann nach § 536 BGB eine Mietminderung eintreten. Ist die Wohnung vollständig unbewohnbar, kann die Miete für diesen Zeitraum grundsätzlich vollständig entfallen. Bei einer teilweisen Nutzung hängt die Höhe von der konkreten Beeinträchtigung ab. Eine pauschale Quote lässt sich seriös nicht nennen.
Ich würde die Miete nach einem Brand nicht einfach kommentarlos einstellen. Der Schaden sollte dem Vermieter nachweisbar angezeigt und die Minderungsfrage anhand der tatsächlichen Nutzung, der Dauer und der Ursache geprüft werden. Das gilt besonders, wenn der Mieter den Brand möglicherweise selbst verursacht hat.
Wenn der Mieter den Brand verursacht hat
Ein leicht fahrlässig verursachter Brand bedeutet nicht automatisch, dass der Mieter sämtliche Sanierungskosten selbst tragen muss. Die Rechtsprechung berücksichtigt, ob eine Gebäudeversicherung besteht und ob ihre Kosten, etwa über die Betriebskosten, vom Mieter mitgetragen werden. In solchen Fällen kann der Vermieter gehalten sein, zunächst die Versicherung in Anspruch zu nehmen.
Bei grober Fahrlässigkeit oder Vorsatz sieht die Lage deutlich schlechter aus. Dann drohen persönliche Ersatzansprüche, Leistungskürzungen und Streit über die Wiederherstellung. Eine Haftpflichtversicherung sollte ein mögliches Schadenereignis deshalb frühzeitig erhalten, auch wenn die eigene Verantwortlichkeit noch nicht feststeht.
Lesen Sie auch: Schmerzensgeld und Unfallversicherung - wer zahlt wirklich?
Wenn der Brand aus einer anderen Wohnung kommt
Für den eigenen Hausrat ist zunächst die eigene Hausratversicherung der naheliegende Ansprechpartner. Sie kann den Schaden regulieren und anschließend prüfen, ob Ansprüche gegen den Verursacher bestehen. Ohne Hausratversicherung muss der Betroffene mögliche Ersatzansprüche gegen den Verantwortlichen oder dessen Haftpflichtversicherung selbst durchsetzen.
Bei einem technischen Defekt lässt sich die Ursache oft erst nach der Untersuchung durch Feuerwehr, Sachverständige oder Polizei beurteilen. Ich würde deshalb keine vorschnellen Erklärungen unterschreiben, mit denen eine eigene Schuld anerkannt wird.Wie sich der Versicherungsschutz sinnvoll prüfen lässt
Die beste Gelegenheit, eine Police zu prüfen, ist vor dem Brand. Entscheidend ist nicht nur der Jahresbeitrag, sondern ob der Vertrag im Ernstfall die tatsächliche Lebenssituation abbildet. Dazu gehören Wohnfläche, hochwertige Gegenstände, Homeoffice-Ausstattung, Fahrräder, Wertsachen und eine mögliche längere Ersatzunterkunft.
- Passt die Versicherungssumme zum gesamten Hausrat?
- Ist ein Unterversicherungsverzicht vereinbart?
- Sind Schäden durch grobe Fahrlässigkeit mitversichert?
- Welche Grenzen gelten für Wertsachen und beruflich genutzte Gegenstände?
- Wie lange und bis zu welchem Betrag werden Hotel- oder Ersatzwohnungskosten übernommen?
- Sind Rauch-, Ruß-, Löschwasser- und Sengschäden ausdrücklich erfasst?
- Besteht in der Privathaftpflichtversicherung ausreichender Schutz für Mietsachschäden?
Eine einfache Inventarliste mit Fotos und Kaufnachweisen kann die Regulierung erheblich erleichtern. Ich halte sie für sinnvoller als den Versuch, im Schadenfall aus dem Gedächtnis den Inhalt der gesamten Wohnung zu rekonstruieren. Besonders wertvolle Gegenstände sollten separat dokumentiert und mit ihren Entschädigungsgrenzen abgeglichen werden.
Für Eigentümer kommt zusätzlich die korrekte Versicherungssumme des Gebäudes hinzu. Eine zu niedrig angesetzte Summe kann bei einem Totalschaden existenzielle Folgen haben. Bei Eigentümergemeinschaften sollte außerdem klar sein, welche Schäden über die Gemeinschaftspolice und welche über den persönlichen Hausratvertrag laufen.
Nach dem Brand zählt eine klare Trennung der Ansprüche
Die zentrale Frage lautet nicht nur, ob eine Versicherung besteht, sondern welcher Vertrag für welchen Schaden zuständig ist. Hausrat, Gebäude, Haftpflicht, Mietminderung und Ersatzunterkunft können nebeneinander eine Rolle spielen.
Wer den Schaden sofort meldet, die Wohnung nicht voreilig räumt, Beweise sichert und keine Schuld anerkennt, verbessert seine Ausgangslage deutlich. Bei hohen Schäden, einer Ablehnung oder einem Streit über die Brandursache sollte die Versicherungs- und mietrechtliche Prüfung frühzeitig durch einen Rechtsanwalt erfolgen.