Nach einem Einbruch ist Bargeld oft der schwierigste Teil der Schadenmeldung. Ob die Hausratversicherung zahlt, hängt von der vereinbarten Entschädigungsgrenze, der Aufbewahrung und einem nachvollziehbaren Nachweis über Besitz und Höhe ab. Ich zeige, welche Unterlagen wirklich helfen, wo typische Grenzen liegen und wie Sie nach dem Schaden sinnvoll vorgehen.
Diese Punkte entscheiden über die Erstattung von Bargeld
- Versicherungsschutz: Bargeld zählt meist zu den Wertsachen und ist nur innerhalb der Vertragsgrenzen versichert.
- Nachweis: Kontoauszüge, Abhebungsbelege, Inventarlisten und Zeugenaussagen können zusammen ein schlüssiges Bild ergeben.
- Aufbewahrung: Für Bargeld außerhalb eines anerkannten Wertschutzschranks gelten oft deutlich niedrigere Limits.
- Schadenmeldung: Polizei und Versicherung müssen schnell informiert werden. Spuren sollten unverändert bleiben.
- Wichtig: Ein Kontoauszug beweist eine Abhebung, aber nicht automatisch, dass das Geld beim Einbruch noch zu Hause lag.
Wann Bargeld in der Hausratversicherung überhaupt geschützt ist
Bargeld gehört in Deutschland grundsätzlich zu den sogenannten Wertsachen. Dazu zählen je nach Vertragsbedingungen auch Schmuck, Münzen, Wertpapiere und Edelmetalle. Die Hausratversicherung ersetzt Bargeld jedoch nicht automatisch bei jedem Verlust, sondern nur, wenn eine versicherte Gefahr vorliegt.
Typisch ist der Schutz bei Einbruchdiebstahl, Raub oder einem versicherten Brandschaden. Wird Geld lediglich verlegt, verloren oder ohne Einbruch aus der Wohnung genommen, besteht normalerweise kein Anspruch. Auch ein einfacher Diebstahl, etwa durch einen Besucher ohne nachweisbaren Einbruch, ist in vielen Tarifen nicht versichert.
Die Höhe der Leistung richtet sich nach dem Tarif. Für ungesichert aufbewahrtes Bargeld sehen viele Verträge eine Grenze von einigen hundert bis wenigen tausend Euro vor. Die Verbraucherzentrale nennt als Beispiel eine Begrenzung von 1.500 Euro. Eine allgemeingültige Summe gibt es aber nicht.
Liegt das Geld in einem anerkannten und verschlossenen Wertschutzschrank, kann eine höhere Entschädigung vereinbart sein. Entscheidend sind dann unter anderem die Sicherheitsklasse, das Gewicht und die fachgerechte Verankerung. Ein kleiner Möbeltresor, der lose im Schrank steht, erfüllt diese Anforderungen nicht automatisch.
Ich rate deshalb, nicht nur auf die allgemeine Versicherungssumme zu schauen. Selbst wenn der gesamte Hausrat mit 100.000 Euro versichert ist, kann Bargeld auf einen wesentlich niedrigeren Betrag begrenzt sein.
Was die Versicherung beim Bargeldnachweis tatsächlich prüfen darf
Der Versicherer muss im Kern drei Fragen klären. Gab es einen versicherten Schaden? Befand sich das behauptete Bargeld tatsächlich im Haushalt? Und wie hoch war der Betrag zum Zeitpunkt des Ereignisses?
Nach § 31 Versicherungsvertragsgesetz darf die Versicherung die Auskünfte und Belege verlangen, die zur Prüfung des Versicherungsfalls und der Leistungshöhe erforderlich sind. Das bedeutet aber nicht, dass für jeden einzelnen Geldschein eine Rechnung vorliegen muss. Bei Bargeld gibt es naturgemäß keinen Kaufbeleg.
Stattdessen wird die gesamte Beweislage betrachtet. Ein Kontoauszug kann zeigen, dass kurz vor dem Einbruch 3.000 Euro abgehoben wurden. Er beweist allein jedoch nicht, dass das Geld danach zu Hause aufbewahrt wurde. Aussagekräftiger wird der Nachweis, wenn weitere Umstände dazukommen, etwa ein geplanter Kauf, eine dokumentierte Barzahlung oder eine übliche Aufbewahrung im Tresor.
| Unterlage oder Hinweis | Was damit belegt werden kann | Grenze des Nachweises |
|---|---|---|
| Kontoauszug | Abhebung eines bestimmten Betrags | Nicht automatisch der Verbleib des Geldes in der Wohnung |
| Abhebungsbeleg | Ort, Datum und Höhe der Auszahlung | Beweist nicht allein den Besitz am Schadenstag |
| Inventarliste oder Tresorprotokoll | Regelmäßige Dokumentation des Bargeldbestands | Muss glaubwürdig, zeitnah und möglichst unabhängig erstellt sein |
| Zeugenaussage | Kenntnis über Aufbewahrung oder geplante Verwendung | Kann widersprüchlich oder wenig konkret sein |
| Fotos oder Videos | Vorhandensein eines Tresors oder Aufbewahrungsorts | Ein Bild beweist normalerweise nicht die genaue Geldsumme |
In der Praxis kommt es deshalb auf ein stimmiges Gesamtbild an. Eine einzelne Unterlage entscheidet selten allein über die Zahlung. Wer jedoch nur einen hohen Bargeldbetrag nennt und keinerlei Erklärung oder Dokumentation vorlegen kann, muss mit kritischen Nachfragen rechnen.
Welche Unterlagen für den Nachweis besonders hilfreich sind
Je höher der Betrag, desto wichtiger ist eine Dokumentation, die nicht erst nach dem Einbruch erstellt wurde. Ich würde folgende Unterlagen getrennt vom übrigen Hausrat aufbewahren und zusätzlich digital sichern:
- Kontoauszüge und Abhebungsbelege aus dem Zeitraum vor dem Schaden,
- Nachweise über den Verkauf von Gegenständen oder eine erhaltene Barzahlung,
- schriftliche Vereinbarungen über private Darlehen oder geplante Anschaffungen,
- eine regelmäßig aktualisierte Inventarliste des Tresorinhalts,
- Fotos des Tresors und seines Standorts,
- Unterlagen zur Anschaffung, Sicherheitsklasse und Verankerung des Wertschutzschranks,
- gegebenenfalls glaubwürdige Aussagen von Personen, die von dem Bargeld wussten.
Eine Inventarliste sollte nicht nur „Bargeld: 5.000 Euro“ enthalten. Besser sind Datum, genauer Betrag, Aufbewahrungsort und Herkunft. Bei größeren Summen können auch Stückelungen notiert werden, etwa 40 Scheine zu 50 Euro und 100 Scheine zu 20 Euro.
Ein praktisches Beispiel macht den Unterschied deutlich. Wer 4.000 Euro zwei Wochen vor einem Einbruch abhebt, den Betrag in einer zeitnahen Liste dokumentiert und ihn für eine nachweisbare Barzahlung zurückgelegt hat, verfügt über eine deutlich bessere Argumentation als jemand, der erst nach dem Schaden einen pauschalen Betrag nennt.
Fotos und Videos sind sinnvoll, aber ihre Aussagekraft wird häufig überschätzt. Sie zeigen den Aufbewahrungsort, nicht zwingend den Inhalt am Schadenstag. Deshalb sollten sie mit Kontoauszügen, Inventarlisten und anderen objektiven Unterlagen kombiniert werden.
So melden Sie gestohlenes Bargeld richtig
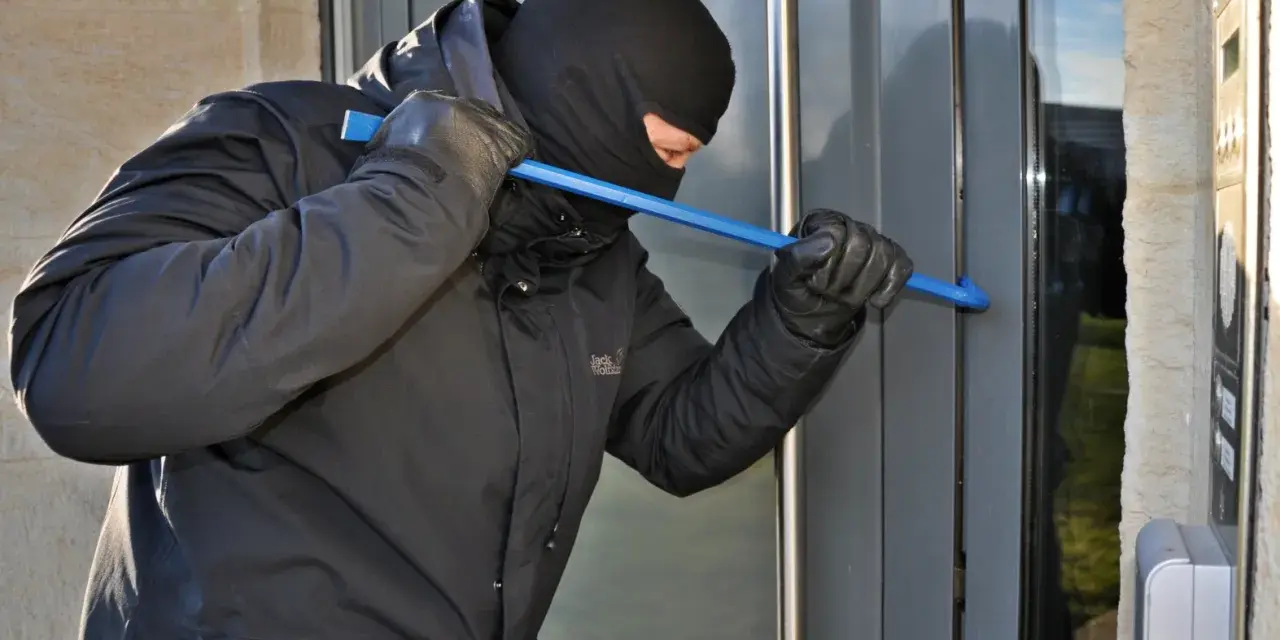
Nach einem Einbruch zählt zunächst die Beweissicherung. Betreten Sie die Räume möglichst nicht weiter und räumen Sie nichts auf, bevor die Polizei den Tatort freigegeben hat. Veränderungen an Türen, Fenstern, Schränken oder Tresoren können später für die Rekonstruktion wichtig sein.
- Polizei verständigen und den Einbruch anzeigen. Lassen Sie sich das Aktenzeichen geben.
- Hausratversicherung unverzüglich informieren, möglichst über den im Vertrag vorgesehenen Meldeweg.
- Eine genaue Stehlgutliste erstellen und Bargeld mit Betrag, Stückelung und Aufbewahrungsort aufführen.
- Fotos der Einbruchspuren, beschädigter Schlösser und des Tresors sichern.
- Belege, Kontoauszüge und Erklärungen geordnet einreichen und von allen Unterlagen Kopien behalten.
- Nachfragen der Versicherung vollständig und wahrheitsgemäß beantworten.
Die Verbraucherzentrale empfiehlt, Schäden durch Fotos oder Videos zu dokumentieren und vorhandene Belege beizufügen. Fehlen Rechnungen, können auch der ungefähre Anschaffungszeitpunkt, frühere Fotos oder nachvollziehbare Angaben zum Wert helfen.
Bei der Schadensmeldung sollte ich nicht nur „Bargeld gestohlen“ schreiben. Präziser ist eine sachliche Darstellung, etwa: „Im verschlossenen Schubfach des Schlafzimmerschranks befanden sich nach meiner aktuellen Dokumentation 2.400 Euro in bar.“ Unsichere Angaben sollten als Schätzung gekennzeichnet werden.
Diese Fehler führen besonders häufig zu Problemen
Der falsche Schadenfall
Ein verschwundener Geldbetrag ist nicht automatisch ein Einbruchdiebstahl. Fehlen Einbruchspuren und gibt es keine andere plausible Erklärung, kann die Versicherung den Versicherungsfall bestreiten. Ein aufgebrochenes Fenster oder eine beschädigte Tür ist deshalb nur ein Teil der Prüfung, aber ein wichtiger.
Die Vertragsgrenze wird übersehen
Selbst ein vollständig bewiesener Betrag wird nicht zwingend vollständig ersetzt. Liegt das Bargeld außerhalb eines Wertschutzschranks und beträgt die vereinbarte Grenze beispielsweise 1.500 Euro, kann die Leistung auf diesen Betrag begrenzt sein. Nachweis und Versicherungshöhe sind zwei verschiedene Fragen.
Der Tresor erfüllt die Bedingungen nicht
Ein Wertschutzschrank muss den Anforderungen des Vertrags entsprechen. Fehlen Angaben zur Sicherheitsklasse, ist er nicht verschlossen oder wurde ein freistehendes Modell entgegen den Herstellervorgaben nicht verankert, kann das die Leistung reduzieren oder ausschließen.
Der Betrag wird nachträglich überhöht
Unstimmigkeiten bei Abhebungen, widersprüchliche Aussagen oder nachträglich veränderte Listen beschädigen die Glaubwürdigkeit. Ich würde lieber einen sicher belegbaren Betrag nennen und Unsicherheiten offen erklären, statt eine möglichst hohe Summe zu behaupten. Vorsätzlich falsche Angaben können nicht nur zur Leistungsfreiheit, sondern auch zu strafrechtlichen Problemen führen.
Lesen Sie auch: Krankenhaustagegeldversicherung - wann sie sich wirklich lohnt
Schließfach und Zweitwohnung werden verwechselt
Für Bargeld im Bankschließfach, in einer Ferienwohnung oder außerhalb des eigentlichen Versicherungsorts gelten oft besondere Regeln. Der normale Hausratschutz greift dort nicht automatisch in gleicher Höhe. Vor einer größeren Einlagerung sollte die konkrete Klausel schriftlich geprüft werden.
Was bei einer Ablehnung rechtlich sinnvoll ist
Lehnt die Versicherung die Zahlung ab, sollte man sich nicht mit einer pauschalen Begründung zufriedengeben. Verlangen Sie eine konkrete schriftliche Erklärung, ob der Versicherer den Einbruch, den Besitz des Geldes, die Höhe oder die Aufbewahrung bestreitet.
Prüfen Sie anschließend die Versicherungsbedingungen und reichen Sie fehlende Unterlagen gezielt nach. Bei größeren Beträgen oder dem Vorwurf einer Obliegenheitsverletzung kann eine versicherungsrechtliche Beratung sinnvoll sein. Das gilt besonders, wenn die Versicherung den gesamten Hausratschaden nur wegen des streitigen Bargeldbetrags zurückhält.
Wenn die Prüfung lange dauert und ein Teil des Anspruchs unstreitig ist, kann eine Abschlagszahlung in Betracht kommen. Die Verbraucherzentrale weist darauf hin, dass nach Vorlage der erforderlichen Unterlagen unter bestimmten Voraussetzungen spätestens einen Monat nach der Schadenanzeige eine Abschlagszahlung verlangt werden kann.
Der beste Bargeldnachweis entsteht vor dem Schaden
Wer regelmäßig größere Summen zu Hause aufbewahrt, sollte die Vertragsgrenze und die Anforderungen an den Tresor vorab schriftlich klären. Eine kurze jährliche Bestandsaufnahme mit Kontoauszügen, Inventarliste und Fotos ist meist wirksamer als die nachträgliche Suche nach einem einzelnen Beleg.
Für kleinere Bargeldbeträge reicht häufig die normale Tarifdeckung. Bei Summen deutlich oberhalb der üblichen Grenze ist ein Bankschließfach oder eine ausdrücklich erweiterte Absicherung oft die sauberere Lösung. Entscheidend bleibt, dass Aufbewahrung, Vertrag und Dokumentation zusammenpassen, denn nur dann lässt sich der Schaden im Ernstfall überzeugend und ohne unnötige Auseinandersetzung belegen.