Wenn ein Haus brennt, geht es nicht nur um verkohlte Wände und zerstörte Räume. Entscheidend ist, welcher Versicherungsschutz vereinbart wurde, welche Kosten tatsächlich ersetzt werden und welche Pflichten Eigentümer nach dem Schaden beachten müssen. Ich zeige, was eine Haus-Brandversicherung beziehungsweise eine Wohngebäudeversicherung mit Feuerschutz leistet, wo typische Lücken liegen und wie man nach dem Brand richtig vorgeht.
Die wichtigsten Punkte auf einen Blick
- Feuerschäden am Gebäude sind meist Bestandteil der Wohngebäudeversicherung.
- Versichert sind häufig auch Rauch-, Ruß-, Löschwasser-, Abbruch- und Aufräumkosten.
- Hausrat wie Möbel, Kleidung und Elektrogeräte fällt grundsätzlich unter eine eigene Hausratversicherung.
- Nach dem Brand müssen Sie den Versicherer unverzüglich informieren und den Schaden möglichst gering halten.
- Eine zu niedrige Versicherungssumme kann zu einer Unterversicherung und damit zu erheblichen Kürzungen führen.
Was eine Haus-Brandversicherung tatsächlich abdeckt
Eine eigenständige „Brandversicherung“ für jedes Einfamilienhaus ist im Alltag eher die Ausnahme. Der Feuerschutz steckt meistens in der Wohngebäudeversicherung, die je nach Vertrag zusätzlich Leitungswasser sowie Sturm- und Hagelschäden umfasst. Für die konkrete Leistung zählt aber nicht die Bezeichnung des Tarifs, sondern der Versicherungsschein zusammen mit den vereinbarten Versicherungsbedingungen.
Zum versicherten Gebäude gehören typischerweise das Wohnhaus, fest eingebaute Bestandteile und bestimmtes Gebäudezubehör. Dazu können etwa Heizungsanlagen, Sanitärinstallationen, Einbaumöbel, fest verlegte Böden, Fenster und Türen gehören. Carports, Gartenhäuser, Zäune, Photovoltaikanlagen oder Nebengebäude sind dagegen nicht automatisch in jedem Vertrag enthalten.
Welche Brandereignisse versichert sind
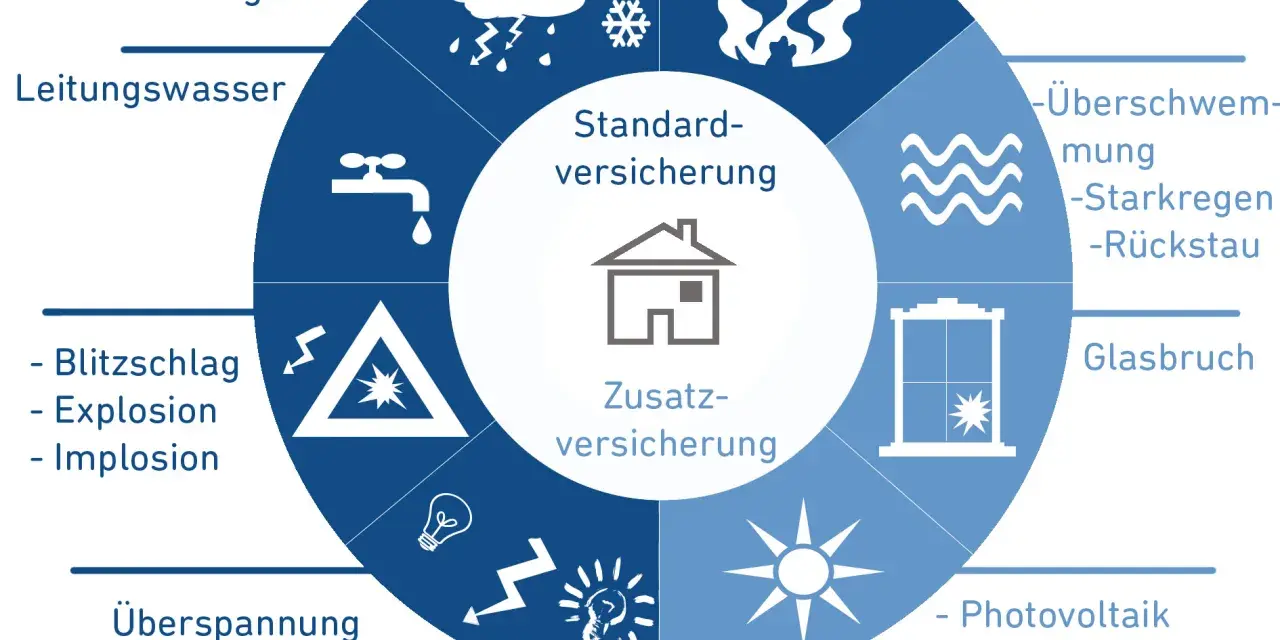
Der klassische Feuerschutz umfasst in der Regel Schäden durch Brand, Blitzschlag, Explosion und Implosion. Auch unmittelbare Folgeschäden durch Rauch, Ruß oder Löschwasser können versichert sein. Das ist wichtig, weil ein Haus nach einem Brand häufig nicht nur durch die Flammen beschädigt wird. Löschwasser kann Decken durchweichen, Rauch kann sich in der gesamten Bausubstanz festsetzen und die Feuerwehr kann Türen oder Fenster öffnen müssen.
Ein kleines Beispiel macht den Unterschied deutlich. Brennt ein Elektrogerät im Keller und beschädigt das Feuer die Gebäudetechnik, ist das grundsätzlich ein Fall für die Wohngebäudeversicherung. Werden dabei Möbel, Fahrräder oder gelagerte Haushaltsgegenstände zerstört, geht es zusätzlich um die Hausratversicherung. Beide Versicherungen können daher am selben Ereignis beteiligt sein, aber sie ersetzen unterschiedliche Schäden.
Was nicht automatisch eingeschlossen ist
Nicht jedes Ereignis mit Rauch oder Hitze gilt automatisch als versicherter Brand. Ein reiner Sengschaden, der etwa durch eine heiße Pfanne oder eine glimmende Zigarette entsteht, kann nach den Bedingungen ausgeschlossen oder nur begrenzt versichert sein. Auch Schäden durch vorsätzliches Verhalten sind grundsätzlich nicht gedeckt.
Bei grober Fahrlässigkeit kommt es auf den Vertrag an. Moderne Tarife verzichten teilweise auf den Einwand grober Fahrlässigkeit, andere begrenzen diesen Verzicht auf bestimmte Schadenhöhen oder Situationen. Ich würde deshalb nicht allein auf die Überschrift „Feuerschutz“ vertrauen, sondern die Klausel zur groben Fahrlässigkeit ausdrücklich prüfen.
Welche Kosten nach einem Hausbrand ersetzt werden
Die wichtigste Leistung ist meist die Reparatur oder der Wiederaufbau des beschädigten Gebäudes. Bei einem Totalschaden soll die Versicherung grundsätzlich die Kosten tragen, die für die Wiederherstellung eines Hauses mit vergleichbarer Größe und Ausstattung erforderlich sind. Voraussetzung ist, dass der Vertrag auf gleitenden Neuwert oder eine vergleichbare ausreichende Deckung abstellt.
Die Auszahlung erfolgt nicht immer sofort in voller Höhe. Je nach Vertrag kann der Versicherer zunächst den Zeitwert oder die nachgewiesenen Kosten berücksichtigen. Wird das Gebäude nicht wieder aufgebaut, kann die Entschädigung deshalb geringer ausfallen als bei einer tatsächlich geplanten Wiederherstellung.
Typische Folgekosten
Nach einem Brand entstehen viele Kosten, die Eigentümer zunächst nicht auf dem Schirm haben. Dazu gehören je nach Vertrag Aufräum-, Abbruch-, Bewegungs- und Schutzkosten. Auch die Sicherung des Grundstücks, die Entsorgung kontaminierter Bauteile oder provisorische Maßnahmen gegen Regen und unbefugten Zutritt können dazugehören.
Wird ein vermietetes Haus oder eine vermietete Wohnung nach dem Brand unbenutzbar, kann außerdem Mietausfall versichert sein. In der Praxis ist dieser Schutz häufig zeitlich begrenzt, oft auf zwölf Monate. Die genaue Dauer und die Voraussetzungen stehen in den Versicherungsbedingungen, weshalb eine längere Sanierung nicht automatisch vollständig abgesichert ist.
Auch Hotel-, Ersatzunterkunfts- oder Transportkosten können eine Rolle spielen. Sie gehören allerdings nicht automatisch in voller Höhe zur Wohngebäudeversicherung. Für selbst genutzte Räume, bewegliche Gegenstände und den persönlichen Hausrat gelten unterschiedliche Regelungen. Hier entstehen nach meiner Erfahrung besonders häufig Missverständnisse.
| Schaden | Typischer Ansprechpartner |
|---|---|
| Dach, Wände, Fenster, fest eingebaute Heizung | Wohngebäudeversicherung |
| Möbel, Kleidung, Computer, Fahrräder | Hausratversicherung |
| Beschädigung fremder Sachen durch eigenes Verschulden | Privathaftpflichtversicherung, je nach Fall |
| Überschwemmung oder Rückstau nach Löscharbeiten | Wohngebäudeversicherung oder Elementarschutz, abhängig vom Vertrag |
Wo der Versicherungsschutz endet
Der größte Fehler liegt oft nicht in der Schadenmeldung, sondern bereits beim Vertragsabschluss. Eine Wohngebäudeversicherung schützt nur die Gefahren und Sachen, die tatsächlich vereinbart wurden. Feuer ist nicht dasselbe wie jede Naturgefahr. Überschwemmung, Starkregen, Rückstau, Erdrutsch oder Schneedruck benötigen häufig einen zusätzlichen Elementarschutz.
Auch die Nutzung des Hauses muss zum Vertrag passen. Wird ein Teil des Gebäudes gewerblich genutzt, dauerhaft leer stehen gelassen oder umfangreich umgebaut, kann das eine Gefahrerhöhung darstellen. Solche Veränderungen sollten dem Versicherer gemeldet werden. Wer sie verschweigt, riskiert im Schadenfall Diskussionen über Leistungskürzungen.
Unterversicherung kann teuer werden
Ist der Wiederaufbauwert des Hauses höher als die vereinbarte Deckung, liegt eine Unterversicherung vor. Dann kann der Versicherer die Leistung anteilig kürzen. Bei einem Schaden von 100.000 Euro und einer Versicherung, die nur die Hälfte des tatsächlichen Wertes abbildet, kann im Ergebnis möglicherweise nur ein Teil des Schadens ersetzt werden.
Besonders problematisch sind nachträgliche Anbauten, Dachausbauten, hochwertige Sanierungen und energetische Modernisierungen. Die Verbraucherzentrale empfiehlt deshalb, die Wohnfläche und den Gebäudewert regelmäßig zu überprüfen und auf einen Unterversicherungsverzicht zu achten. Dieser schützt allerdings nicht automatisch vor jeder Kürzung, insbesondere wenn wertsteigernde Umbauten nicht gemeldet wurden.
Vorsicht ist auch bei alten Berechnungsmodellen geboten. Die Versicherungssumme „1914“ ist eine historische Rechengröße und für Laien schwer nachvollziehbar. Ich halte eine transparente Berechnung nach Wohnfläche und aktuellem Wiederaufbauwert meist für verständlicher, sofern der Tarif die Besonderheiten des Gebäudes ausreichend berücksichtigt.
Was nach dem Brand sofort zu tun ist
Nach einem Brand steht die Sicherheit an erster Stelle. Betreten Sie das Gebäude nur, wenn Feuerwehr oder Behörden es freigegeben haben. Bei akuter Gefahr rufen Sie die 112; bei Verdacht auf Brandstiftung sollte außerdem die Polizei eingeschaltet werden.
Den Versicherer sollten Sie unverzüglich informieren. Das bedeutet nicht zwingend, dass Sie innerhalb weniger Stunden jedes Detail kennen müssen. Die erste Meldung sollte aber ohne unnötige Verzögerung erfolgen, auch wenn die genaue Schadenhöhe noch nicht feststeht.
- Gebäude sichern lassen und Anweisungen von Feuerwehr und Behörden beachten.
- Schaden telefonisch und zusätzlich in Textform beim Versicherer melden.
- Fotos und Videos von Gebäude, Ruß, Löschwasser und beschädigten Bereichen anfertigen.
- Beschädigte Gegenstände nicht voreilig entsorgen oder reparieren lassen.
- Notmaßnahmen nur dort veranlassen, wo sie zur Schadenminderung erforderlich sind.
- Rechnungen, Kostenvoranschläge, Gutachten und Schriftverkehr vollständig sammeln.
Das Versicherungsvertragsgesetz verpflichtet Versicherungsnehmer, den Schaden nach Möglichkeit abzuwenden oder zu mindern. Dazu kann gehören, zerstörte Fenster provisorisch zu verschließen oder eindringendes Wasser zu stoppen. Aufräumen, Abreißen und Sanieren sollten Sie dagegen möglichst mit dem Versicherer oder dessen Sachverständigem abstimmen, damit wichtige Beweise nicht verloren gehen.
In der ersten Schadenmeldung sollten Sie sachlich bleiben. Beschreiben Sie, was Sie sicher wissen, und vermeiden Sie Spekulationen zur Brandursache oder zu einem möglichen eigenen Verschulden. Die Brandursache wird häufig durch Feuerwehr, Polizei, Sachverständige oder Ermittlungsbehörden geklärt.
Wie Eigentümer Streit über die Regulierung vermeiden
Nach einem Großschaden beauftragt der Versicherer häufig einen Sachverständigen. Dessen Aufgabe ist es, Ursache, Umfang und Höhe des Schadens zu bewerten. Eigentümer müssen das Gutachten nicht blind akzeptieren, sollten aber auch nicht ohne Unterlagen pauschal widersprechen. Eine nachvollziehbare Schadensaufstellung ist meist der beste Ausgangspunkt für Gespräche.
Erstellen Sie eine Liste aller beschädigten Gebäudeteile und ordnen Sie Fotos, Rechnungen und Kostenvoranschläge zu. Bei älteren Bauteilen helfen Bauunterlagen, Handwerkerrechnungen, Energieausweise oder frühere Immobilienbewertungen. Für Hausrat ist zusätzlich eine Inventarliste mit Anschaffungspreisen oder vergleichbaren aktuellen Preisen sinnvoll.
Hält der Versicherer die Leistung zurück oder lehnt er einzelne Positionen ab, sollte die Begründung schriftlich verlangt werden. Prüfen Sie dann, ob tatsächlich ein Ausschluss greift, ob die Versicherungssumme ausreicht oder ob es nur um fehlende Nachweise geht. Bei einer erheblichen Differenz kann ein eigener Sachverständiger oder eine anwaltliche Prüfung sinnvoll sein.
Lesen Sie auch: Unfall im Versicherungsrecht - wann ein Fall wirklich zählt
Wann rechtliche Beratung besonders wichtig wird
Rechtliche Unterstützung ist vor allem dann ratsam, wenn der Versicherer grobe Fahrlässigkeit einwendet, eine Unterversicherung behauptet oder die Brandursache anders bewertet als der Versicherungsnehmer. Gleiches gilt, wenn die Sanierungskosten hoch sind, ein Totalschaden vorliegt oder mehrere Versicherungen beteiligt sind.
Bewahren Sie jede Frist und jede Zusage schriftlich auf. Telefonische Gespräche sollten Sie mit Datum, Namen des Gesprächspartners und den wichtigsten Aussagen dokumentieren. Das ersetzt keine fachliche Prüfung, schafft aber eine saubere Grundlage für die weitere Regulierung.
Welche Prüfung sich vor dem Vertragsabschluss wirklich lohnt
Eine gute Versicherung muss nicht die längste Leistungsübersicht haben. Entscheidend ist, ob sie zum konkreten Haus passt. Ich würde vor Abschluss mindestens die versicherten Gebäudeteile, die Feuerrisiken, den Umgang mit grober Fahrlässigkeit, die Höhe von Aufräum- und Abbruchkosten sowie die Regelung zum Mietausfall prüfen.
- Ist der Wiederaufbauwert ausreichend und nachvollziehbar berechnet?
- Besteht ein Unterversicherungsverzicht und welche Bedingungen gelten dafür?
- Sind Nebengebäude, Carport, Garage und Photovoltaikanlage eingeschlossen?
- Werden Rauch-, Ruß-, Löschwasser-, Abbruch- und Entsorgungskosten übernommen?
- Gibt es einen Elementarschutz für Überschwemmung, Starkregen und Rückstau?
- Wie lange werden Mietausfall oder Kosten für eine Ersatzunterkunft ersetzt?
- Welche Selbstbeteiligung gilt je Schadenart?
Der Beitrag lässt sich nicht seriös allein anhand der Wohnfläche nennen. Bauart, Wohnort, Gebäudewert, Nutzung, Vorschäden, Selbstbeteiligung und eingeschlossene Naturgefahren beeinflussen den Preis deutlich. Ein besonders günstiger Tarif kann daher teuer werden, wenn gerade die entscheidende Leistung fehlt oder die Entschädigung begrenzt ist.
Der wichtigste Schutz beginnt lange vor dem ersten Feuer
Eine passende Wohngebäudeversicherung kann den finanziellen Wiederaufbau sichern, aber sie ersetzt keine sorgfältige Prüfung des Vertrags. Entscheidend sind ausreichende Versicherungssumme, klarer Feuerschutz, passende Zusatzbausteine und eine schnelle, dokumentierte Schadenmeldung.
Wer nach einem Brand ruhig vorgeht, Beweise sichert und keine voreiligen Reparatur- oder Entsorgungsentscheidungen trifft, verbessert seine Position erheblich. Bei hohen Schäden oder Streit über die Leistung sollte die Regulierung frühzeitig fachlich geprüft werden, bevor Fristen verstreichen oder wichtige Ansprüche verloren gehen.