Auf dem Gehaltszettel kann die Wahl der Steuerklasse mehrere hundert Euro Unterschied im Monat ausmachen. Die sogenannte Steuerklasse 3 ist deshalb besonders für Ehepaare mit deutlich unterschiedlichen Einkommen interessant, bringt aber auch Pflichten und mögliche Nachzahlungen mit sich. Ich zeige, wann die Kombination III/V sinnvoll ist, wie der Wechsel funktioniert und warum das höhere Monatsnetto nicht automatisch eine niedrigere Jahressteuer bedeutet.
Die Steuerklassenwahl verändert vor allem das monatliche Nettoeinkommen
- Voraussetzung sind in der Regel eine Ehe oder eingetragene Lebenspartnerschaft sowie ein gemeinsamer Haushalt ohne dauerndes Getrenntleben.
- Die Kombination III/V kann bei stark unterschiedlichen Einkommen das monatliche Familiennetto erhöhen.
- Die tatsächliche Jahressteuer richtet sich nicht nach der Steuerklasse, sondern nach dem gemeinsamen Einkommen und dem Ehegattensplitting.
- Bei III/V besteht grundsätzlich eine Pflicht zur Einkommensteuererklärung, wenn beide Arbeitslohn beziehen.
- Der Wechsel wirkt grundsätzlich ab dem Folgemonat der Antragstellung und kann bis zum 30. November für das laufende Jahr beantragt werden.
Was die dritte Steuerklasse tatsächlich bewirkt
Die Steuerklasse ist kein eigener Steuertarif und auch kein dauerhafter Rabatt auf die Einkommensteuer. Sie bestimmt zunächst nur, wie viel Lohnsteuer jeden Monat vom Arbeitslohn einbehalten wird. Die endgültige Abrechnung erfolgt erst mit der Einkommensteuererklärung.
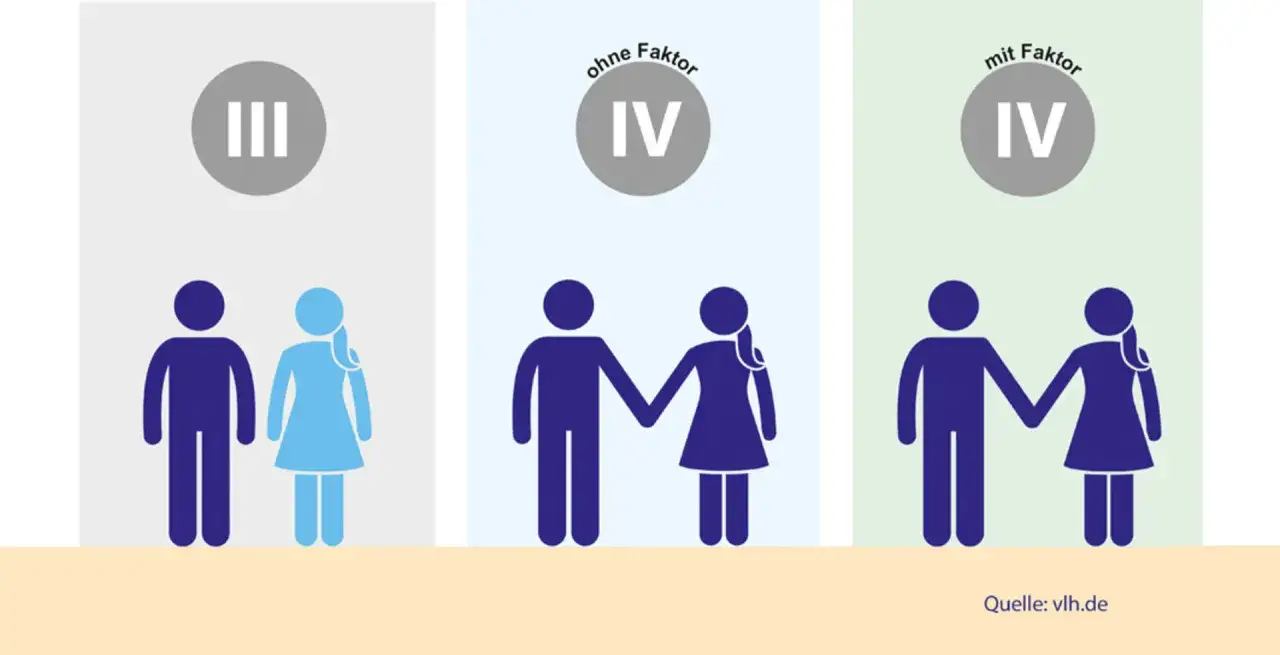
In die Klasse III kann ein verheirateter oder verpartnerter Arbeitnehmer eingestuft werden, wenn der andere Partner die Klasse V erhält. Beide müssen grundsätzlich unbeschränkt einkommensteuerpflichtig sein und dürfen nicht dauerhaft getrennt leben. Bei einer Heirat bildet die Finanzverwaltung zunächst automatisch die Kombination IV/IV.
Die Klasse III berücksichtigt beim laufenden Lohnsteuerabzug vergleichsweise hohe Entlastungen. Dazu gehört insbesondere der Grundfreibetrag, der bei dieser Kombination stärker beim höher verdienenden Partner berücksichtigt wird. Die Klasse V fällt im Gegenzug beim anderen Partner deutlich belastender aus.
Die Steuerklasse ist keine Aussage über die gerechte Verteilung des Geldes
Genau hier entstehen viele Missverständnisse. Wer die Klasse III erhält, zahlt nicht endgültig weniger Steuern als der Partner. Die Kombination verteilt lediglich die monatlichen Vorauszahlungen anders. Für die Familie kann dadurch mehr Geld auf dem gemeinsamen Konto ankommen, während der Partner in Klasse V ein auffällig niedriges Nettoeinkommen erhält.
Ich halte deshalb wenig davon, nur auf die Nettozahl einer einzelnen Lohnabrechnung zu schauen. Entscheidend ist, wie sich die Einkommen über das gesamte Jahr verteilen und ob später eine Erstattung oder Nachzahlung zu erwarten ist.
Wann III/V bei Ehepaaren sinnvoll sein kann
Die Kombination passt vor allem dann, wenn ein Partner wesentlich mehr verdient als der andere. Als grobe Orientierung wird häufig ein Einkommensverhältnis von etwa 60 zu 40 genannt. Das ist jedoch keine gesetzliche Grenze und ersetzt keine individuelle Berechnung.
| Situation | Oft passende Lösung | Worauf Sie achten sollten |
|---|---|---|
| Eine Person verdient deutlich mehr als die andere | III/V kann das Monatsnetto erhöhen | Nachzahlung und Pflicht zur Steuererklärung einplanen |
| Beide verdienen ähnlich viel | IV/IV oder IV/IV mit Faktor | III/V belastet den Partner in Klasse V häufig unnötig stark |
| Nur eine Person arbeitet | Eine Prüfung der individuellen Situation genügt | Die Kombination bringt nicht automatisch einen zusätzlichen Steuervorteil |
| Ein Einkommen schwankt stark | IV/IV mit Faktor kann planbarer sein | Bonuszahlungen, Kurzarbeit und variable Vergütung berücksichtigen |
Ein einfaches Beispiel macht die Wirkung deutlich. Verdient ein Partner monatlich 5.400 Euro brutto und der andere 1.800 Euro, kann III/V während des Jahres zu einem höheren gemeinsamen Auszahlungsbetrag führen. Verdienen beide dagegen jeweils ungefähr die Hälfte, verliert die Klasse V häufig einen großen Teil ihres praktischen Nutzens.
Bei der Entscheidung sollten außerdem Sonderzahlungen, private Krankenversicherung, Kirchensteuer, Kinderfreibeträge und weitere Einkünfte berücksichtigt werden. Ein Online-Rechner liefert eine erste Orientierung, aber bei stark schwankenden Einkommen ist eine konkrete Jahresberechnung wesentlich zuverlässiger.
Warum ein höheres Monatsnetto zu einer Nachzahlung führen kann
Die Lohnsteuer wird während des Jahres nur vorläufig berechnet. Bei III/V entstehen Nachzahlungen vor allem dann, wenn die tatsächlichen Einkommen nicht dem Verhältnis entsprechen, das der monatliche Lohnsteuerabzug voraussetzt. Das kann etwa passieren, wenn der Partner in Klasse V mehr verdient als ursprünglich angenommen.
Ein typischer Fall ist eine Gehaltserhöhung, ein Jahresbonus oder ein Wechsel der Arbeitszeit. Auch Arbeitslosengeld, Elterngeld oder Krankengeld können die endgültige Steuerberechnung beeinflussen, weil diese Leistungen zwar häufig steuerfrei sind, aber dem Progressionsvorbehalt unterliegen. Dadurch kann sich der Steuersatz auf die übrigen Einkünfte erhöhen.
Beziehen beide Ehegatten Arbeitslohn und lag im betreffenden Jahr III/V vor, muss in der Regel eine Einkommensteuererklärung abgegeben werden. Das gilt auch dann, wenn das Paar zunächst mit einer Erstattung gerechnet hat. Die Erklärung zeigt erst, ob die einbehaltene Lohnsteuer tatsächlich ausgereicht hat.
Ich empfehle, bei III/V jeden Monat einen kleinen Betrag für eine mögliche Nachzahlung zurückzulegen. Das ist besonders sinnvoll, wenn das Einkommen unregelmäßig ist oder eine Person im Laufe des Jahres ihre Arbeitszeit deutlich verändert.
So beantragen Sie den Wechsel im Jahr 2026
Der Wechsel kann über Mein ELSTER oder beim zuständigen Finanzamt beantragt werden. Verwendet wird der Antrag auf Steuerklassenwechsel beziehungsweise die entsprechende Anlage zum Antrag auf Lohnsteuer-Ermäßigung.
- Prüfen Sie, ob Sie verheiratet oder verpartnert sind, gemeinsam veranlagt werden können und nicht dauerhaft getrennt leben.
- Vergleichen Sie III/V mit IV/IV und IV/IV mit Faktor anhand der voraussichtlichen Jahreseinkommen.
- Stellen Sie den Antrag grundsätzlich gemeinsam, wenn die Kombination III/V gewünscht wird.
- Reichen Sie den Antrag spätestens bis zum 30. November 2026 ein, wenn die Änderung noch im laufenden Jahr berücksichtigt werden soll.
- Kontrollieren Sie anschließend die nächste Lohnabrechnung und die gespeicherten elektronischen Lohnsteuerabzugsmerkmale.
Die neue Steuerklasse gilt grundsätzlich ab dem Beginn des Monats, der auf die Antragstellung folgt. Wer im November beantragt, kann die Änderung daher normalerweise noch für den Dezember berücksichtigen lassen.
Ein Wechsel von III/V zu IV/IV ist besonders unkompliziert. Dafür kann der Antrag auch von nur einem Ehegatten gestellt werden. Für den Wechsel in die Kombination III/V müssen dagegen grundsätzlich beide Partner mitwirken.
III/V, IV/IV oder Faktorverfahren im direkten Vergleich
| Modell | Vorteil | Nachteil | Typische passende Situation |
|---|---|---|---|
| III/V | Höheres laufendes Netto bei stark unterschiedlichen Einkommen | Ungleich verteilte Nettoeinkommen und Pflicht zur Steuererklärung | Ein Partner verdient deutlich mehr |
| IV/IV | Einfach und bei ähnlichen Einkommen meist ausgewogen | Monatliche Entlastung des Ehegattensplittings wird nicht optimal verteilt | Beide verdienen ähnlich viel |
| IV/IV mit Faktor | Berücksichtigt das Splittingverfahren bereits beim monatlichen Abzug | Faktor muss beantragt und regelmäßig geprüft werden | Beide arbeiten, Einkommen sind unterschiedlich, aber nicht extrem |
Das Faktorverfahren ist häufig der vernünftigste Mittelweg. Es verteilt die steuerliche Entlastung näher an den tatsächlichen Einkommensanteilen und verhindert, dass eine Person durch Klasse V ein besonders niedriges Netto erhält. Auch hier besteht bei zwei Arbeitslöhnen in der Regel eine Pflicht zur Steuererklärung.
Der Faktor wird vom Finanzamt anhand der voraussichtlichen gemeinsamen Einkommensteuer berechnet. Ändern sich die Verhältnisse deutlich, etwa durch Elternzeit oder einen Arbeitgeberwechsel, sollte die Berechnung erneut geprüft werden.
Trennung, Elternzeit und andere Situationen mit Folgen
Dauerndes Getrenntleben
Bei einer dauerhaften Trennung darf die Kombination III/V nicht einfach weitergeführt werden. Die Änderung muss dem Finanzamt mitgeteilt werden. Im Trennungsjahr gelten besondere Regeln, ab dem folgenden Kalenderjahr werden die Ehegatten grundsätzlich getrennt nach ihren persönlichen Voraussetzungen eingestuft.
Elternzeit und Mutterschaft
Vor einer längeren Elternzeit kann die Steuerklasse für die Höhe bestimmter Lohnersatzleistungen eine Rolle spielen. Das betrifft unter anderem Elterngeld und Mutterschaftsleistungen. Ein später Wechsel ist nicht automatisch rückwirkend möglich, weshalb der Zeitpunkt früh geprüft werden sollte.
Lesen Sie auch: Urlaubsabgeltung nach Aussteuerung - steuerfrei oder nicht?
Arbeitslosigkeit und Krankengeld
Auch beim Arbeitslosengeld oder Krankengeld kann das vorherige Netto eine Rolle bei der Berechnung spielen. Ein Wechsel allein aus diesem Grund sollte aber nicht ohne Prüfung erfolgen, weil die rechtlichen Voraussetzungen und zeitlichen Grenzen je nach Leistung unterschiedlich sind.
In meiner Einschätzung wird dieser Punkt besonders häufig unterschätzt. Eine Steuerklasse, die auf dem Gehaltszettel attraktiv wirkt, kann bei einer bevorstehenden Elternzeit oder längeren Erkrankung zu einem anderen Ergebnis führen als erwartet.
Eine gute Entscheidung beginnt mit dem Jahresverlauf
Die richtige Wahl hängt nicht nur vom aktuellen Monatsgehalt ab. Entscheidend sind das Verhältnis der Einkommen, geplante Gehaltsänderungen, Sonderzahlungen, Familienleistungen und mögliche Unterbrechungen der Erwerbstätigkeit.
Wer deutlich unterschiedlich verdient, kann mit III/V mehr monatlichen Spielraum gewinnen. Wer Überraschungen vermeiden möchte oder bei dem beide Einkommen näher beieinanderliegen, fährt mit IV/IV oder dem Faktorverfahren oft ruhiger.
Ich würde die Entscheidung deshalb einmal mit den voraussichtlichen Jahreseinkommen durchrechnen und die Steuererklärung von Anfang an einplanen. Die Steuerklasse beeinflusst den Zahlungszeitpunkt, aber nicht die endgültige gemeinsame Jahressteuer.